6 iedzīvotāju ienākuma nodokļa 9 mēnešu deklarācijas veidlapa
Содержание статьи
- 6-NDFL veidlapas iesniegšanas termiņi 2018. gada 3. ceturksnim / 9 mēnešiem
- Aizpildot veidlapu 6-NDFL par 2018. gada 3. ceturksni / 9 mēnešiem
- 6-NDFL aprēķina 1. sadaļas aizpildīšana par 2018. gada 3. ceturksni / 9 mēn.
- 6-NDFL aprēķina 2. sadaļas aizpildīšana par 2018. gada 3. ceturksni / 9 mēn.
- Pārskatam par 2018.gada 3.ceturksni / 9 mēnešiem 2.sadaļā uzrāda ienākuma un iedzīvotāju ienākuma nodokli - sadalījumā pa datumiem - tikai par darījumiem, kas veikti 2018.gada jūlijā, augustā un septembrī ieskaitot.
- 6-NDFL aizpildīšanas paraugs 2018. gada 3. ceturksnim / 9 mēnešiem
- Lejupielādējiet 6-NDFL aizpildīšanas paraugu 2018. gada 3. ceturksnim / 9 mēnešiem PDF formātā
- Lejupielādējiet tukšo veidlapu 6-NDFL 2018. gada 3. ceturksnim / 9 mēnešiem Excel formātā
- 6-NDFL veidlapas situāciju aizpildīšanas analīze
- 1. piemērs. Visas algas par 2017. gada decembri izmaksātas decembrī (piemērs ir vienāds jebkuriem izmaksas datumiem: 29. decembris, 30. decembris, 31. decembris vai agrāk), iedzīvotāju ienākuma nodoklis samaksāts janvārī
- Piemērs 2. Visas algas par 2017. gada decembri un iedzīvotāju ienākuma nodoklis tika izmaksātas decembrī
- Piemērs 3. Darba alga par 2017. gada decembri un iedzīvotāju ienākuma nodoklis tika izmaksāts nākamā gada janvārī
- Piemērs 4. Prēmiju izmaksa
- Naudas sodi par 6-NDFL veidlapu
- Kā 2017. gada septembrī izmaksāto atvaļinājuma naudu atspoguļot 6-NDFL pārskatā par 2017. gada 9 mēnešiem?
- 6-NDFL ziņojuma sadaļa Nr.2
Nodokļu aģenta aprēķināto un ieturēto iedzīvotāju ienākuma nodokļa summu aprēķins (veidlapa 6-NDFL) (turpmāk – aprēķins pēc veidlapas 6-NDFL) ir dokuments, kas satur nodokļu aģenta vispārīgu informāciju par visām personām, kuras saņemtie ienākumi no nodokļu aģenta (nodokļu aģenta atsevišķa nodaļa), par tiem uzkrātajām un izmaksātajām ienākumu summām, veiktajām nodokļu atskaitēm, par aprēķinātajām un ieturētajām nodokļa summām, kā arī citiem datiem, kas ir par pamatu aprēķinot nodokli (Krievijas Federācijas Nodokļu kodeksa 80. panta 1. punkts).
Aprēķins veidlapā 6-NDFL par 2017.gada 9 mēnešiem (3.ceturksnis) jāiesniedz ne vēlāk kā līdz 2017.gada 31.oktobrim.
Programmā reglamentētais pārskats 6-NDFL ir paredzēts aprēķinu sastādīšanai 6-NDFL formā (sadaļa "Pārskati" - "1C-Pārskati" - "Regulētie pārskati"). Aizpildīšana notiek automātiski, atskaites veidlapā noklikšķinot uz pogas “Aizpildīt”.
Kam jāpievērš uzmanība, sagatavojot pārskatus 6-NDFL veidlapā:
Titullapā norādītais paraksta datums ietekmē automātisku aprēķinu aizpildīšanu pēc veidlapas 6-NDFL programmā, proti, 1.sadaļas 080.rindas aizpildīšanu. Aizpilda 080.rindu “Nodokļu aģenta neieturētā nodokļa summa”. gadā pēc programmas uzskaites datiem, kas noteikti uz pārskata parakstīšanas datumu.
2.sadaļu aizpilda atbilstoši nodokļa pārskaitīšanas termiņam: kurā pārskata ceturksnī iekrīt ieturētā nodokļa pārskaitīšanas termiņš (120.rinda), operācija jāiekļauj aprēķinā par šādu periodu.
Piemēram, darba samaksa par 2017. gada septembri tika izmaksāta mēneša pēdējā darba dienā (29.09.2017.), algas nodokļa pārskaitīšanas termiņš ir nākamā darba diena pēc nodokļa ieturēšanas, mūsu gadījumā – 10.02./ 2017 (kopš 30. septembris un 1. oktobris ir nedēļas nogales). Šādā situācijā darba samaksa par septembri tiks atspoguļota 2017.gada 9 mēnešu aprēķina 1.sadaļā un 2017.gada aprēķina 2.sadaļā. Alga netiks iekļauta aprēķina 2. sadaļā par 2017. gada 9 mēnešiem, jo nodokļa samaksas termiņš iekrīt citā pārskata periodā (Federālā nodokļu dienesta vēstules 08.09.2016. Nr. GD-4-11/ 14507, 24.10.2016. Nr. BS-4-11/ 20120).
Ja faktiskais ienākumu izmaksas datums (maksājuma dokumenta datums) atšķiras no paredzamā maksājuma datuma, kas iepriekš bija norādīts uzkrājuma dokumentā, tad tas jāmaina uz faktisko ienākumu izmaksas datumu (pretējā gadījumā datumi 2. sadaļā tiks aizpildīts nepareizi). Pēc datuma maiņas varat ģenerēt maksājuma dokumentu. Jums pašam ir jāizseko paredzamais maksājuma datums visiem dokumentiem, kur tas pastāv.
Pirms aprēķinu iesniegšanas veidlapā 6-NDFL nodokļu iestādei, ieteicams pārbaudīt, vai tajā nav kļūdu. Lai to izdarītu, izmantojiet pogu “Pārbaudīt” – “Pārbaudīt vadības koeficientus”.
Atcerēsimies visas jaunākās izmaiņas saistībā ar jauno formu 6-NDFL kas grāmatvedim jāņem vērā savā darbā 2018.g.
- Pārskata titullapā parādījās 2 jaunas ailes, kurās norādīti reorganizētā uzņēmuma dati: reorganizācijas (likvidācijas) veidlapas kods un reorganizētā uzņēmuma TIN/KPP. Reorganizācijas formas kodam var būt šādas vērtības:
0 - likvidācija, 1 - pārveide, 2 - apvienošana, 3 - sadalīšana, 5 - pievienošanās, 6 - sadalīšana ar vienlaicīgu pievienošanos.
- Jaunās 6-NDFL veidlapas otrajā lapā ir mainīts svītrkods: vērtība “15201027” ir aizstāta ar “15202024”.
- “Veidlapas 6-NDFL aizpildīšanas kārtībā” ir veiktas atbilstošas izmaiņas:
- Pievienoti skaidrojumi par jaunu rindu aizpildīšanu titullapā ar reorganizācijas un likvidācijas veidlapu kodiem,
- Jaunajā izdevumā ir 6-NDFL prezentācijas vietas kodu tabula - tagad ir vēl 3 no tiem.
| Kods | Vārds |
|---|---|
| 120 | Individuālā uzņēmēja dzīvesvietā |
| 124 | Zemnieku (saimniecības) uzņēmuma biedra (vadītāja) dzīvesvietā |
| 125 | Advokāta dzīvesvietā |
| 126 | Notāra dzīvesvietā |
| 213 | Reģistrācijas vietā kā lielākais nodokļu maksātājs |
| 214 | Vietā, kur atrodas Krievijas organizācija, kas nav lielākais nodokļu maksātājs |
| 215 | Tiesību pārņēmēja atrašanās vietā, kas nav lielākais nodokļu maksātājs |
| 216 | Tiesību pārņēmēja reģistrācijas vietā, kas ir lielākais nodokļu maksātājs |
| 220 | Krievu organizācijas atsevišķas nodaļas atrašanās vietā |
| 320 | Individuālā uzņēmēja darbības vietā |
| 335 | Ārvalstu organizācijas atsevišķas nodaļas atrašanās vietā Krievijas Federācijā |
6-NDFL veidlapas iesniegšanas termiņi 2018. gada 3. ceturksnim / 9 mēnešiem
Nodokļu aģenta aprēķināto un ieturēto iedzīvotāju ienākuma nodokļa summu kopsavilkuma aprēķins veidlapā 6-NDFL tiek iesniegts saskaņā ar šādiem termiņiem:
- 1.ceturkšņa, 1.pusgada un 9 mēnešu pārskatiem - ne vēlāk kā pārskata periodam sekojošā mēneša pēdējā datumā,
- gada pārskatam - iesniegšanas termiņš tiek apvienots ar datumu, kas norādīts kā citu pārskatu iesniegšanas termiņš par to pašu nodokli.
Skatiet precīzus 6-NDFL veidlapas iesniegšanas termiņus 2018. gadā, ņemot vērā atlikšanu.
Aizpildot veidlapu 6-NDFL par 2018. gada 3. ceturksni / 9 mēnešiem
Mēs sniegsim galvenos punktus jaunās veidlapas 6-NDFL aizpildīšanai.
Titullapas aizpildīšana nedrīkst radīt grūtības un notiek automātiski, ja ģenerējat atskaiti programmā vai programmā. Atgādināsim tikai iesniegšanas periodu kodus, kas ir spēkā arī jaunajai formai 6-NDFL:
6-NDFL aprēķina 1. sadaļas aizpildīšana par 2018. gada 3. ceturksni / 9 mēn.
6-NDFL veidlapas 1. sadaļā “Vispārīgie rādītāji” par 2018. gada 3. ceturksni / 9 mēnešiem uzrāda kopējo uzkrāto ienākumu summu, nodokļu atskaitījumus un kopējo uzkrātā un ieturētā nodokļa summu par 9 mēnešiem.

Sīkāk paskaidrosim, kas jāatspoguļo veidlapas 6-NDFL 1. sadaļas rindās.
| Līnijas numurs | Kas tiek atspoguļots |
|---|---|
| 010 | Iedzīvotāju ienākuma nodokļa likme. Ja nodokļu aģents taksācijas periodā ir veicis maksājumus darbiniekiem, kuri tiek aplikti ar dažādām likmēm, 1. sadaļu aizpilda atsevišķi par katru nodokļa likmi (izņemot 060. - 090. rindu). Visu likmju kopsummas 060.–090. rindā tiek aizpildītas pirmajā no kopējām lapām, kur ir 1. sadaļa. |
| 020 | Kopējā uzkrāto ienākumu summa pēc uzkrāšanas principa no taksācijas perioda sākuma visām fiziskām personām, ieskaitot dividendes, kas atsevišķi iedalītas 025.lappusē. |
| 025 | Kopējā uzkrāto ienākumu summa dividenžu veidā pēc uzkrāšanas principa no taksācijas perioda sākuma visām fiziskām personām. |
| 030 | Kopējā nodokļu atskaitījumu summa, kas samazina ar nodokli apliekamos ienākumus. |
| 040 | Kopējā aprēķinātā nodokļa summa = (020. rinda - 030. rinda) * nodokļa likme. |
| 045 | Kopējā aprēķinātā nodokļa summa no ienākuma dividenžu veidā = 025.rinda * nodokļa likme. |
| 050 | Fiksēto avansa maksājumu kopējā summa, kas tiek pieņemta kā aprēķinātā nodokļa summas samazinājums. Izmanto, ja ārzemju darbinieki strādā saskaņā ar patentu. |
| 060 | To fizisko personu kopskaits, kuras saņēmušas ar nodokli apliekamus ienākumus, ieskaitot dividendes. |
| 070 | Kopējā ieturētā nodokļa summa. |
| 080 | Kopējā nodokļa summa, kuru nodokļu aģents neieturēja no ienākumiem natūrā vai finansiāliem pabalstiem skaidras naudas maksājumu trūkuma dēļ, no kuriem var ieturēt šo iedzīvotāju ienākuma nodokli. |
| 090 | Kopējā nodokļa summa, ko nodokļu aģents ir atgriezis nodokļu maksātājiem (pamatojoties uz Krievijas Federācijas Nodokļu kodeksa 231. pants). |
6-NDFL aprēķina 2. sadaļas aizpildīšana par 2018. gada 3. ceturksni / 9 mēn.
2. sadaļā norādīti darbinieku faktiskās ienākumu saņemšanas datumi, iedzīvotāju ienākuma nodokļa ieturēšana, nodokļu pārskaitīšanas laiks, faktiski saņemto ienākumu un ieturētā nodokļa vispārīgās summas visām fiziskām personām.
Pārskatam par 2018.gada 3.ceturksni / 9 mēnešiem 2.sadaļā uzrāda ienākuma un iedzīvotāju ienākuma nodokli - sadalījumā pa datumiem - tikai par darījumiem, kas veikti 2018.gada jūlijā, augustā un septembrī ieskaitot.
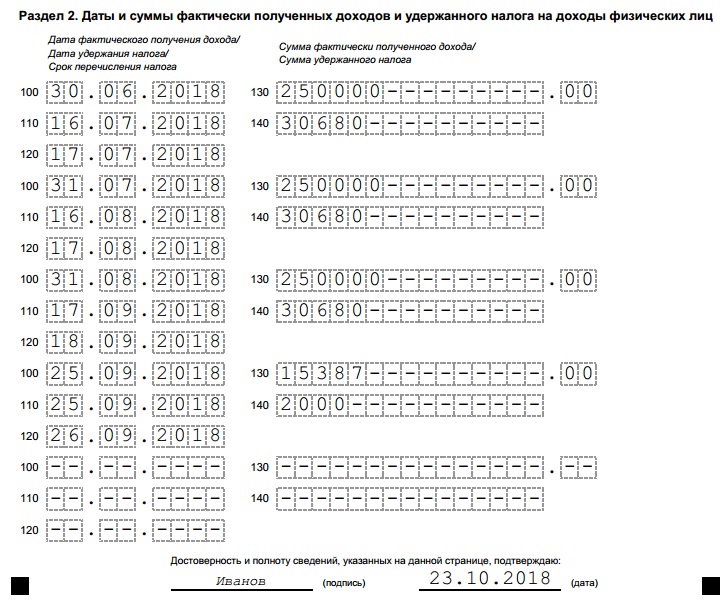
| Līnijas numurs | Kas tiek atspoguļots |
|---|---|
| 100 | Ienākumu faktiskās saņemšanas datums, kas atspoguļots 130. lpp. Piemēram, algai šī ir tā mēneša pēdējā diena, par kuru tā tika uzkrāta. Citiem maksājumiem - citi datumi ( 2. klauzula art. 223 Krievijas Federācijas nodokļu kodekss). |
| 110 | Nodokļa ieturēšanas datums no faktiski saņemtā ienākuma summas, kas atspoguļots 130.rindā. |
| 120 | Datums, kurā ne vēlāk kā jāsamaksā nodoklis. Parasti šī ir nākamā diena pēc ienākumu izmaksas dienas, bet slimības atvaļinājuma un atvaļinājuma naudas gadījumā - tā mēneša pēdējā diena, kurā šādi maksājumi veikti. Ja nodokļa samaksas termiņš iekrīt nedēļas nogalē, 120.lappusē norādīta nākamā darbdiena pēc tā. |
| 130 | Faktiski saņemto ienākumu summa (bez ieturētā nodokļa summas atskaitīšanas) 100.lappusē norādītajā datumā. |
| 140 | Kopsavilkuma ieturētā nodokļa summa datumā, kas norādīts 110. lpp. |
6-NDFL aizpildīšanas paraugs 2018. gada 3. ceturksnim / 9 mēnešiem
Lejupielādējiet 6-NDFL aizpildīšanas paraugu 2018. gada 3. ceturksnim / 9 mēnešiem PDF formātā
Lejupielādējiet tukšo veidlapu 6-NDFL 2018. gada 3. ceturksnim / 9 mēnešiem Excel formātā
6-NDFL veidlapas situāciju aizpildīšanas analīze
Vispretrunīgākie jautājumi saistībā ar 6-NDFL aizpildīšanu ir maksājumi pārejas periodos.
1. piemērs. Visas algas par 2017. gada decembri izmaksātas decembrī (piemērs ir vienāds jebkuriem izmaksas datumiem: 29. decembris, 30. decembris, 31. decembris vai agrāk), iedzīvotāju ienākuma nodoklis samaksāts janvārī
Mēs vadāmies pēc noteikumiem no Krievijas Federālā nodokļu dienesta 2016. gada 24. oktobra vēstules Nr. BS-4-11/20126 Un Krievijas Federālā nodokļu dienesta 2016. gada 15. decembra vēstules Nr. BS-4-11/24065. Pēc tam aizpildiet aprēķinu veidlapā 6-NDFL šādi:
- Pārskata par 2017. gadu 1. sadaļā ieturētā nodokļa summa tiek pievienota plus 070. rindā. Iedzīvotāju ienākuma nodokļa ieturēšanas datums ir 2017. gada 31. decembris.
- Pārskata par 2017. gadu 2. sadaļā neiekļaujam datus par algām decembrī. Tos nepieciešams uzrādīt 2018. gada pirmā ceturkšņa 6 iedzīvotāju ienākuma nodokļa aprēķinā, jo 2. sadaļā jābalstās uz datumu, kurā ne vēlāk kā jāieskaita budžetā iedzīvotāju ienākuma nodoklis. Tie. Neatkarīgi no faktiskās izmaksas datuma darbiniekiem, ienākumu saņemšanas datums ir mēneša pēdējā diena - 2017.gada 31.decembris, kas nozīmē, ka iedzīvotāju ienākuma nodokļa ieskaitīšanas datums budžetā ir nākamā darba diena pēc 31.decembra. - 01.09.2018.
- 6-NDFL pārskata par 2018. gada pirmo ceturksni 2. sadaļā norādām datus par decembra algu šādi:
100.rinda – 2017.gada 31.decembris (ienākumu saņemšanas datums. Alga kļūst par ienākumu tikai tā mēneša beigās, par kuru tā tiek uzkrāta. Maksājumi līdz mēneša beigām tiek uzskatīti par avansu, no kura netiek ieturēts iedzīvotāju ienākuma nodoklis un nodots);
110.rinda – 31.12.2017 (iedzīvotāju ienākuma nodokļa ieturēšanas datums. Tieši mēneša beigās grāmatvedim ir jāuzkrāj decembra alga un jāieskaita iepriekš izmaksātā avansā [kas faktiski bija decembra alga ]);
120.rinda – 01.09.2018. (iedzīvotāju ienākuma nodokļa ieskaitīšanas datums budžetā);
Piemērs 2. Visas algas par 2017. gada decembri un iedzīvotāju ienākuma nodoklis tika izmaksātas decembrī
Piemēram, darbiniekiem algas izmaksātas 2017.gada 27.decembrī, bet iedzīvotāju ienākuma nodoklis budžetā iemaksāts 2018.gada 28.decembrī. Pamatojoties uz vispārīgajiem noteikumiem, mēs atspoguļojam maksājumus 6-NDFL pārskatā par 2017. gadu šādi:
- 1. sadaļā uzkrāto algu summa par 2017. gada decembri iet plus 020. rindā;
- 1.sadaļā 040.rindā iet plusā no darba algas aprēķinātā iedzīvotāju ienākuma nodokļa summa;
- 1. iedaļā ieturētā nodokļa summa tiek ierakstīta plus 070. rindā;
- 2.sadaļas 100.rindā - 2017.gada 31.decembris (ienākumu saņemšanas datums);
- 110.rinda – 2017.gada 27.decembris (iedzīvotāju ienākuma nodokļa ieturēšanas datums);
- 120.rinda – 2017.gada 28.decembris (iedzīvotāju ienākuma nodokļa ieskaitīšanas budžetā datums).
- 130.rindā – decembra algas apmērs;
- 140.rindā – iedzīvotāju ienākuma nodokļa summa no minētās algas.
Šādi darījumi vairs nav atspoguļoti pārskatā par 2018. gada pirmo ceturksni. Darījumu dublēšanās dažādos pārskatos ir izslēgta.
LŪDZU, ŅEMIET VĒRĀ: šādā veidā aizpildīt 6-NDFL pārskatu par 2017. gadu ir kļūdaini šādu iemeslu dēļ:
- šāds 6-NDFL pārskats neizturēs formātu un loģisko kontroli un atgriezīsies ar kļūdu “nodokļa ieturēšanas datums nedrīkst būt pirms faktiskās samaksas datuma”;
- iedzīvotāju ienākuma nodokļa ieturēšana no darba algas līdz mēneša beigām ir pretrunā ar Krievijas Finanšu ministrijas ieteikumiem vēstule 2016.gada 21.jūnijā Nr.03-04-06/36092.
Piemērs 3. Darba alga par 2017. gada decembri un iedzīvotāju ienākuma nodoklis tika izmaksāts nākamā gada janvārī
Šo situāciju atspoguļojam divos pārskatos: gada pārskatā par 2017. gadu un pārskatā par 2018. gada pirmo ceturksni:
- 2017.gada pārskata 1.sadaļā 020.rindā uz 2017.gada decembri uzkrāto darba algu summa iet plusā;
- 2017.gada pārskata 1.sadaļā 040.rindā iet plusā no darba algas aprēķinātā iedzīvotāju ienākuma nodokļa summa;
Mēs nepalielinām 070. rindu par ieturēto nodokli, jo 2017. gadā decembrī netika ieturēts. Gada pārskata 2. sadaļā neatspoguļojam turpmāko maksājumu darbību.
- 6-NDFL ziņojuma par 2018. gada pirmo ceturksni 1. sadaļā janvārī ieturētā nodokļa summa (un aprēķināta decembrī) 070. rindā tiek palielināta;
- 6-NDFL pārskata par 2018.gada pirmo ceturksni 2.sadaļā 100.rinda - 2017.gada 31.decembris (ienākumu saņemšanas datums);
- 6-NDFL pārskata par 2018. gada pirmo ceturksni 2. sadaļā 110. rinda - 01.09.2018. (iedzīvotāju ienākuma nodokļa ieturēšanas datums);
- 6-NDFL pārskata par 2018.gada pirmo ceturksni 2.sadaļā 120.rinda - 01/10/2018 (iedzīvotāju ienākuma nodokļa ieskaitīšanas datums budžetā).
Piemērs 4. Prēmiju izmaksa
6-NDFL pārskata aizpildīšana prēmiju izmaksas gadījumā tiek veikta, ņemot vērā šādus noteikumus:
- Vienā rindu blokā 100 - 140 ievadiet kopā ar algu izmaksāto prēmiju par to pašu mēnesi kopā ar algu. Ja prēmija tika izmaksāta atsevišķi, aizpildiet atsevišķu rindu bloku 100 - 140.
- Izņēmums ir ceturkšņa pēdējā darba dienā izmaksātās prēmijas. Tie ir iekļauti 6-NDFL 2. sadaļā nākamajam ceturksnim.
Ja prēmija tiek izmaksāta atsevišķi no algas, piemēram, 2017. gada 27. decembrī, tajā pašā dienā tiek pārskaitīts iedzīvotāju ienākuma nodoklis. Darījumu atspoguļojums gada pārskata 2. sadaļā būs šāds:
100. rinda - 27.12.2017.;
110. rinda - 27.12.2017.;
120. rinda - 28.12.2017.;
130.rinda – bonusa summa;
140.rinda – iedzīvotāju ienākuma nodokļa summa no minētās piemaksas.
Tie paši noteikumi attiecas uz atvaļinājuma naudas izmaksu un uzskaiti.
Naudas sodi par 6-NDFL veidlapu
Ja neiesniedzat ziņojumu par veidlapu 6-NDFL vai iesniedzat to novēloti, jums tas būs jādara naudas sods 1000 rubļu. par katru pilnu vai daļēju mēnesi no pārskata sniedzēja uzņēmuma darbības sākuma datuma(Nodokļu kodeksa 126. panta 1.2. punkts). Kavējuma periods tiks aprēķināts no šīs dienas līdz datumam, kurā iesniedzāt aprēķinu (personīgi, ar pārstāvja starpniecību, pa pastu vai caur ).
Ja neiesniedzat 6-NDFL 10 dienu laikā no noteiktā termiņa, nodokļu iestādēm ir tiesības bloķēt uzņēmuma bankas kontu (Nodokļu kodeksa 76. panta 3.2. punkts). Federālais nodokļu dienests to precizēja 2016. gada 8. septembra vēstulē Nr. GD-4-11/14515.
Mēs varam:
SBIS++ elektroniskā atskaite
Virtuālie serveri
Rent 1s un Microsoft
Mēs piedāvājam piemēru ziņojuma aizpildīšanai par veidlapu 6-NDFL par 2017. gada deviņiem mēnešiem.
Grāmatveži ir uzsākuši darbu pie nodokļu atskaites sagatavošanas. Jo īpaši pašlaik notiek darbs pie 6-NDFL ziņojuma sastādīšanas. Šķiet, ka šis nav pārāk sarežģīts pārskats, taču rodas daudz jautājumu: kādas summas jāatspoguļo, jānorāda tikai dati par pēdējo ceturksni vai gadu kopumā, vai tajā ir jāuzrāda septembra alga vai nē?
Kā 2017. gada septembrī izmaksāto atvaļinājuma naudu atspoguļot 6-NDFL pārskatā par 2017. gada 9 mēnešiem?
Es vēlos jums iemācīt ne tikai pareizi aizpildīt šo ziņojumu, bet arī saprast, kā to izdarīt. Pirmais, ar ko jāsāk strādāt, ir jāsaprot iedzīvotāju ienākuma nodokļa samaksas termiņi.. Kā teikts Krievijas Federācijas Nodokļu kodeksa 226. panta 6. punktā, nodokļu aģentiem ir jāpārskaita aprēķinātā un ieturētā nodokļa summas ne vēlāk kā nākamajā dienā pēc ienākuma izmaksāšanas nodokļu maksātājam.
Izmaksājot nodokļu maksātāja ienākumus pagaidu invaliditātes pabalstu veidā (ieskaitot pabalstus par slima bērna kopšanu) un atvaļinājuma naudas veidā, nodokļu aģentiem ir jāpārskaita aprēķinātā un ieturētā nodokļa summas ne vēlāk kā pēdējā dienā. mēnesis, kurā veikti šādi maksājumi.
Ko tas nozīmē? Sniegsim vienkāršu piemēru - ja darba devējs darbiniekiem darba samaksu par augustu izmaksāja 2017.gada 6.septembrī, tad iedzīvotāju ienākuma nodoklis budžetā jāiemaksā ne vēlāk kā līdz 2017.gada 7.septembrim.
Bet, ja darbiniekam tika izmaksāta atvaļinājuma nauda, piemēram, 19.septembrī, darbinieks saņēma atvaļinājuma naudu no uzņēmuma kases. Šādā gadījumā nodoklis budžetā jāiemaksā līdz 2017.gada 30.septembrim ieskaitot. 30. septembris mums ir brīvdiena un līdz ar to termiņš iedzīvotāju ienākuma nodokļa iemaksai budžetā no atvaļinājuma naudas summas būs ne vēlāk kā līdz 2017.gada 2.oktobrim.
Tagad pāriesim pie 6-NDFL ziņojuma aizpildīšanas procedūras. Šis pārskats tiek sagatavots reizi ceturksnī. Citiem vārdiem sakot, darba devējam, izmaksājot darba samaksu, ir pienākums reizi trijos mēnešos ziņot par šo veidlapu.
Pārskats sastāv no divām sadaļām - Nr.1 un Nr.2. Sadaļā Nr.1 norādīti dati par visu algu pēc uzkrāšanas principa no gada sākuma. Un tagad sadaļā Nr.2 - dati par izmaksātajiem ienākumiem, kas attiecas tikai uz trim mēnešiem.
Kā skaidro Federālais nodokļu dienests, aprēķins veidlapā 6-NDFL tiek aizpildīts pārskata datumā, attiecīgi, attiecīgā taksācijas perioda 31. martā, 30. jūnijā, 30. septembrī, 31. decembrī.
Aprēķina 1. sadaļa veidlapā 6-NDFL tiek aizpildīta ar uzkrājumu kopsummu par pirmo ceturksni, pusgadu, deviņiem mēnešiem un gadu. 6-NDFL veidlapas aprēķina 2. iedaļā par attiecīgo pārskata periodu atspoguļoti tie darījumi, kas veikti šī pārskata perioda pēdējos trīs mēnešos.
Lai apsvērtu aizpildīšanas procedūru, sniegsim piemēru uzņēmumam, kurā strādā 10 cilvēki, kopējā uzkrātā alga par visiem deviņiem 2017. gada mēnešiem bija 2 178 000 rubļu. Kopējā uzkrātā iedzīvotāju ienākuma nodokļa summa bija 13% no 2 178 000 = 283 140 rubļiem.
Pārskatā par 2017. gada 9 mēnešiem tiks iekļauts algas apmērs par 2017. gada jūniju, jūliju un augustu. 2017. gada septembra alga tiks iekļauta pārskatā par gadu. Kāpēc? Jo strādājošie reāli algas saņems tikai oktobrī un attiecīgi uzņēmumam būs pienākums maksāt iedzīvotāju ienākuma nodokli arī 2017.gada oktobrī.
Un šeit īpaša uzmanība jāpievērš sadaļas Nr.1 aizpildīšanai. Apskatiet zemāk redzamo attēlu, kurā skaidri redzams, ka rindā “040” atspoguļojam uzkrātā iedzīvotāju ienākuma nodokļa summu.
Kā aizpildīt 6-NDFL 2017. gada 9 mēnešiem?
Bet zemāk rindā “070” ir norādīta faktiskā no darbiniekiem ieturētā nodokļa summa. Šīs summas būs atšķirīgas, ja septembra algu izmaksās oktobrī. Lieta tāda, ka faktiski nodokļus no darbiniekiem par septembra algām varēsim ieturēt tikai oktobrī, nevis agrāk. Un šī atšķirība NAV atspoguļota rindā “080”.
6-NDFL ziņojuma sadaļa Nr.2
Pārejam pie sadaļas Nr.2 aizpildīšanas - šajā sadaļā rindiņai norādīsim izmaksāto algu un ieturētā un pārskaitītā nodokļa summas.
Lai būtu skaidrāk aplūkot aizpildīšanas piemēru, iedomāsimies, ka alga uzņēmumā jūnijam sastādīja 280 000 rubļu, jūlijam- 196 000 rubļu, augustam 250 000 rubļu, septembrī tika samaksāts vienam darbiniekam atvaļinājuma nauda 10 000 rubļu apmērā.
Attēlā var redzēt, ka nodokļa ieturējuma datums atšķiras no iedzīvotāju ienākuma nodokļa pārskaitīšanas datuma. Tas ir saistīts ar faktu, ka maksājumu termiņi ir atšķirīgi (mēs to apspriedām iepriekš).
Ja, piemēram, darbinieks atvaļinājuma naudu saņēmis 2017.gada 11.septembrī, tad darba devējam ir pienākums iemaksāt iedzīvotāju ienākuma nodokli budžetā ne vēlāk kā līdz 30.septembrim. 30.septembris mums iekrīt brīvā dienā un līdz ar to termiņš iedzīvotāju ienākuma nodokļa iemaksai budžetā no atvaļinājuma naudas summas būs ne vēlāk kā 2017.gada 2.oktobris.
Kad septembrī 30. datums iekrita brīvā dienā - Atvaļinājuma nauda nav uzrādīta 6-NDFL pārskatā par 2017. gada 9 mēnešiem. Tāpēc esiet uzmanīgi!!!
Kā norāda nodokļu dienests (vēstule Nr. BS-4-11/20126@, datēta ar 2016. gada 24. oktobri), 6-NDFL veidlapas aprēķina sadaļā Nr. 2 par attiecīgo pārskata periodu ir atspoguļoti tie darījumi, kas veikti 2016. gada 24. oktobrī. šī pārskata perioda pēdējos trīs mēnešus. Ja nodokļu aģents operāciju veic vienā pārskata periodā un pabeidz citā pārskata periodā, tad šī darbība tiek atspoguļota tajā pārskata periodā, kurā tā tika pabeigta.
 Veidlapas 6-NDFL sadaļas Nr.2 aizpildīšanas piemērs par 2017. gada 9 mēnešiem
Sākot ar 2016. gadu, darba devējiem bija jāiesniedz cita veida atskaites - 6-NDFL. Un, lai gan šāda veida aprēķins ir paredzēts vairāk nekā vienam taksācijas periodam, to sagatavojot, joprojām rodas daudzi jautājumi. Zemāk materiāls, kā pareizi noformēt 6 iedzīvotāju ienākuma nodokli par 3.ceturksni un šīs veidlapas aizpildīšanas piemērs.
6-NDFL aizpildīšanas noteikumi par 3. ceturksni
Jauns atskaites veids nodokļu aģentiem - 6-NDFL. Šo ceturkšņa aprēķinu aizpilda visi darba devēji, uzņēmēji un organizācijas, pamatojoties uz uzkrāto, izmaksāto ienākumu un ieturēto nodokļu summu rezultātiem.
Pārskati tiek veidoti no taksācijas perioda sākuma pēc uzkrāšanas principa. Aprēķinos par 3.ceturksni faktiski ir dati par 9 mēnešiem no gada sākuma.
Formas 6-NDFL sastāvs 2017. gadā nav mainījies, tajā joprojām ir iekļautas šādas sadaļas:
- Titullapa - informācija par darba devēju:
- 1. sadaļā ir apkopoti vispārīgi rādītāji, kas sniedz informāciju par darbinieku uzkrātajiem ienākumiem, ieturētajām nodokļu summām un nodokļu atskaitījumu pieejamību. Uzkrājumi tiek noteikti pēc uzkrāšanas metodes no perioda (gada) sākuma.
- 2. sadaļā ir dati par ienākuma saņemšanas un nodokļa ieturēšanas datumiem. 2.sadaļā uzkrājumu un ieturētā iedzīvotāju ienākuma nodokļa summas norādītas tikai par 3.ceturksni, tas ir, no jūlija līdz septembrim.
Saņemiet 267 video nodarbības 1C bez maksas:
Jaunas atskaites veidlapas ieviešanas mērķis ir fiskālo iestāžu papildu kontrole pār uzkrājumu veidošanu, savlaicīgu nodokļu ieturēšanu un savlaicīgu samaksu. Neatbilstība starp sniegtajā aprēķinā sniegtajiem datiem un nodokļa nomaksai pārskaitīto līdzekļu apjomu izraisa nokavējuma naudas veidošanos. Tā rezultātā Federālajam nodokļu dienestam ir tiesības iekasēt sodus un naudas sodus.
6-NDFL aizpildīšanas paraugs 3. ceturksnim
Mēs izpētīsim 6-NDFL aizpildīšanas paraugu 3. ceturksnim, ņemot vērā šādas prasības:
- Dati 1.sadaļā tiek ievadīti pēc uzkrāšanas principa, ņemot vērā iepriekšējos uzkrājumus no gada sākuma.
- Ja ir vairākas iedzīvotāju ienākuma nodokļa likmes, 010. - 050. rinda tiek ģenerēta atsevišķi katrai likmei.
- Ja uzņēmumā tika uzkrātas dividendes, tad par ienākumu un aprēķināto nodokli aizpilda attiecīgi 025. un 045.rindu.
- 050. rindu aizpilda, ja valstī tiek nodarbināti ārvalstu darbinieki.
- 060.rindā sniegti dati par kopējo darbinieku skaitu, kuri guvuši ienākumus kopš gada sākuma.
- 070.rindā ir dati par darba devēja ieturēto iedzīvotāju ienākuma nodokli.
- Nodokļu summas, kuras nevarēja ieturēt, ir atspoguļotas 080. rindā.
- Iedzīvotāju ienākuma nodokļa deklarācijas situācijās saskaņā ar Art. Krievijas Federācijas Nodokļu kodeksa 231. rindiņa 090 ir aizpildīta.
Pārskatu 6-NDFL 2. sadaļa ir aizpildīta, pamatojoties uz pēdējā ceturkšņa uzkrājumu, atskaitījumu un maksājumu rezultātiem. Tiek sniegta šāda informācija:
- Ienākumu saņemšana. 110.rindā – ienākumu saņemšanas datums saskaņā ar Regulas Nr. 223 Krievijas Federācijas nodokļu kodekss; 130.rinda - maksājuma summa;
- Nodokļu ieturēšana. 110. rinda ir ieturēšanas datums, kas atbilst faktiskajam maksājumam. Iedzīvotāju ienākuma nodokļa pārskaitīšanas termiņš tiek noteikts 120.rindā un tiek veikts ne vēlāk kā nākamajā dienā pēc samaksas. 140. rindiņa — nodokļa summa:

Aizpildot informāciju par maksājumiem un atskaitījumiem, ir dažas nianses. Piemēram:
- Ienākuma saņemšanas dienā par algu tiek uzskatīta uzkrāšanas mēneša pēdējā diena;
- Ja mēs runājam par samaksu pēc atlaišanas, ienākumu saņemšanas datums ir pēdējā darba diena;
- Iedzīvotāju ienākuma nodokļa pārskaitīšanas termiņš no pabalstiem un atvaļinājuma naudas tiek noteikts kā mēneša pēdējā diena.
Pabeidzot aprēķinu, 1. un 2. sadaļā tiks ņemtas vērā dažādas summas. Sakarā ar to, ka faktiskā nodokļa pārskaitīšana par ceturkšņa pēdējo mēnesi (septembri) jāveic tikai oktobrī (4.ceturksnī), septembra algām uzkrātās summas tiks atspoguļotas nākamajā gada aprēķinā. Vienlaikus septembra ienākumi un aprēķinātais nodoklis par šo periodu ir iekļauti kopējā summā 2.sadaļā.
Termiņš 6-NDFL iesniegšanai par 3. ceturksni
6-NDFL aprēķinu sniegšanas kārtība 2017. gadā nav mainījusies. Pārskats joprojām jāiesniedz ne vēlāk kā līdz pārskata periodam sekojošā mēneša beigām (3.ceturksnis). Ja norādītais datums iekrīt nedēļas nogalē, dokuments jāiesniedz nākamajā darba dienā.
6-NDFL veidlapas iesniegšanas termiņš 2017. gada 3. ceturksnim ir 31. oktobris. Novēlota informācijas iesniegšana var izraisīt naudas sodu. Saistībā ar ziņošanu 6-NDFL naudas sods tiek aprēķināts pēc likmes 1000 rubļu. par katru nokavēto mēnesi, ieskaitot nepilnīgos.
Turklāt maksājuma pārsūtīšanas kavēšanās ilgāk par 10 dienām var novest pie tā, ka inspektori var bloķēt maksātāja norēķinu kontu. Naudas sodi 300-500 rubļu apmērā. var norīkot arī atbildīgajām personām.
1. Kam un kādā secībā jāiesniedz nodokļu aprēķini 6-NDFL veidlapā.
2. Kāda ir 6-NDFL aizpildīšanas kārtība, ņemot vērā regulējošo iestāžu skaidrojumus.
3. Praktisks piemērs 6-NDFL aizpildīšanai.
Viens no galvenajiem bija ceturkšņa atskaites ieviešana par iedzīvotāju ienākuma nodokli - nodokļu aģenta aprēķināto un ieturēto iedzīvotāju ienākuma nodokļa summu aprēķināšana (veidlapa 6-NDFL). Tajā pašā laikā līdz šim pastāvošā gada pārskatu sniegšana 2-NDFL sertifikātu veidā nav atcelta, tas ir, kopš 2016. gada nodokļu aģentiem ir jāiesniedz ceturkšņa iedzīvotāju ienākuma nodokļa atskaite un gada pārskats (likuma 230. panta 2. punkts). Krievijas Federācijas Nodokļu kodekss). Ja ar 2-NDFL sertifikātu aizpildīšanu viss ir vairāk vai mazāk skaidrs (gadu no gada mainās tikai veidlapa un tad tikai nedaudz), tad “vēl nepārbaudītā” 6-NDFL veidlapa rada daudz jautājumu. Tā kā 6-NDFL aprēķins pirmo reizi būs jāiesniedz 2016. gada 1. ceturksnī, tad visu tā aizpildīšanas nianšu detalizētai analīzei nav atlicis daudz laika. Šajā rakstā piedāvāju 6-NDFL aizpildīšanas un iesniegšanas jautājumos izlikt i ar punktu, ņemot vērā regulējošo iestāžu oficiālos paskaidrojumus.
6-NDFL iesniegšanas procedūra
Kam būtu jāaizpilda
Jāiesniedz 6-NDFL aprēķins visas personas, kas atzītas par iedzīvotāju ienākuma nodokļa nodokļu aģentiem saskaņā ar Krievijas Federācijas tiesību aktiem (organizācijas, individuālie uzņēmēji, notāri, kas nodarbojas ar privātpraksi, juristi, kas izveidojuši advokātu birojus, un citas personas, kas nodarbojas ar privātpraksi) (Krievijas Federācijas Nodokļu kodeksa 230. panta 2. punkts) . Jāģenerē aprēķins visām personām, kurām tika izmaksāti ienākumi(algas, dividendes, atlīdzība saskaņā ar GPC līgumiem utt.), izņemot tās personas, kurām tika izmaksāti tikai ienākumi saskaņā ar īpašuma pirkšanas un pārdošanas līgumiem, kā arī saskaņā ar līgumiem, kuros tās darbojas kā individuālie uzņēmēji (1.punkta 1.punkts). 1. panta 227. panta 2. daļas 1. daļas 228. pants).
Izpildes datumi
Aprēķinu veidlapā 6-NDFL nodokļu aģents iesniedz par ceturksni, pusgadu un deviņiem mēnešiem ne vēlāk kā attiecīgi 30.aprīlī, 31.jūlijā un 31.oktobrī un par gadu - ne vēlāk kā līdz nākamā gada 1.aprīlim. (Krievijas Federālā nodokļu dienesta informācija datēta ar 2015. gada 26. novembri). Ieskaitot nedēļas nogales un brīvdienas bez darba 2016. gadā 6-NDFL iesniegšanas termiņi ir šādi::
- par 1.ceturksni - ne vēlāk kā līdz 2016.05.04. (30.04.2016. - brīvdiena, sestdiena);
- uz sešiem mēnešiem - ne vēlāk kā līdz 01.08.2016. (31.07.2016. - brīvdiena, svētdiena);
- uz deviņiem mēnešiem - ne vēlāk kā līdz 2016.gada 31.oktobrim;
- uz gadu - ne vēlāk kā 04.03.2017 (04.01.2017 ir brīvdiena, sestdiena).
Izpildes vieta
Parasti nodokļu aģentiem ir jāiesniedz 6-NDFL uz nodokļu iestādi jūsu reģistrācijas vietā. Tajā pašā laikā noteiktām nodokļu aģentu kategorijām Nodokļu kodeksā ir noteikti īpaši aprēķinu iesniegšanas noteikumi (Krievijas Federācijas Nodokļu kodeksa 230. panta 2. punkts):
|
Prezentācijas vieta 6-NDFL |
|
| Krievijas organizācijas un individuālie uzņēmēji | Nodokļu iestāde savā reģistrācijas vietā |
| Krievu organizācijas ar atsevišķām nodaļām | Nodokļu iestādes atsevišķu nodaļu atrašanās vietā (attiecībā uz personām, kuras guvušas ienākumus no šādām atsevišķām nodaļām) |
| Organizācijas, kas klasificētas kā lielākie nodokļu maksātāji | Nodokļu iestāde reģistrācijas vietā kā lielākais nodokļu maksātājs vai nodokļu iestāde šāda nodokļu maksātāja reģistrācijas vietā par attiecīgo atsevišķu nodaļu (atsevišķi par katru atsevišķu nodaļu) |
| Individuālie uzņēmēji, kas izmanto UTII un (vai) PSNO | Nodokļu iestāde tās reģistrācijas vietā saistībā ar darbību veikšanu, uz kurām attiecas UTII (PSNO) |
Prezentācijas metode
6-NDFL aprēķinu var iesniegt nodokļu iestādei vienā no šiem veidiem (Krievijas Federālā nodokļu dienesta 2015. gada 14. oktobra rīkojums Nr. ММВ-7-11/450@):
! Lūdzu, ņemiet vērā: 6-NDFL aprēķins uz papīra
- var iesniegt tikai tad, ja taksācijas periodā ienākumus saņēmušo personu skaits ir mazāks par 25 cilvēkiem (Krievijas Federācijas Nodokļu kodeksa 230. panta 2. punkts);
- iesniegts tikai apstiprinātas uz mašīnu orientētas veidlapas veidā, kas aizpildīta ar roku vai izdrukāta uz printera.
Atbildība par 6-NDFL neiesniegšanu
Papildus pienākumam iesniegt 6-NDFL aprēķinus kopš 2016. gada noteikta arī atbildība par neatbilstību. Saskaņā ar Art. 1.2. Saskaņā ar Krievijas Federācijas Nodokļu kodeksa 126. pantu par 6-NDFL neiesniegšanu nodokļu aģentam draud naudas sods 1000 rubļu apmērā. par katru pilnu vai daļēju mēnesi no aprēķina iesniegšanas datuma.
6-NDFL aizpildīšanas procedūra
6-NDFL aprēķina veidlapa un tās aizpildīšanas kārtība apstiprināta ar Krievijas Federālā nodokļu dienesta 2015. gada 14. oktobra rīkojumu Nr. ММВ-7-11/450@. Pārskatā iekļauts:
- pirmā lapa;
- 1. sadaļa “Vispārīgie rādītāji”;
- 2.sadaļa “Faktiski saņemto ienākumu un ieturētā iedzīvotāju ienākuma nodokļa datumi un summas”.
Galvenā atšķirība starp 6-NDFL un 2-NDFL sertifikātiem ir tā, ka tie ir apkopoti vispārināts visām personām, kuras saņēma ienākumus no nodokļu aģenta, nenorādot katrai personai. Aprēķina aizpildīšanas pamatā ir nodokļu reģistru dati, lai reģistrētu nodokļu aģenta uzkrātos un izmaksātos ienākumus par labu fiziskajām personām, veiktās nodokļu atskaites, aprēķināto un ieturēto iedzīvotāju ienākuma nodokli.
6-NDFL aprēķina titullapa
6-NDFL titullapas aizpildīšana kopumā daudz neatšķiras no jebkuras nodokļu deklarācijas titullapas aizpildīšanas. Tāpēc mēs sīkāk pakavēsimies tikai pie funkcijām.
Rinda “Iesniegšanas periods”— norādīts atbilstošā pārskata perioda kods (Aizpildīšanas kārtības 1. pielikums, kas apstiprināts ar Krievijas Federālā nodokļu dienesta 2015. gada 14. oktobra rīkojumu Nr. ММВ-7-11/450@):
Rinda "Taksācijas periods (gads)"— norāda gadu, uz kuru attiecas pārskata sastādīšanas periods. Piemēram, aizpildot 6-NDFL par 2016. gada 1. ceturksni, pusgadu, 9 mēnešiem un par 2016. gadu kopumā, šajā rindā jāievada “2016”.
Rinda “Atrašanās vietā (uzskaite) (kods)”— ievadiet atbilstošo kodu (Aizpildīšanas kārtības 2. pielikums, kas apstiprināts ar Krievijas Federālā nodokļu dienesta 2015. gada 14. oktobra rīkojumu Nr. ММВ-7-11/450@):
|
Vārds |
|
| 120 | Individuālā uzņēmēja dzīvesvietā |
| 125 | Advokāta dzīvesvietā |
| 126 | Notāra dzīvesvietā |
| 212 | Krievu organizācijas reģistrācijas vietā |
| 213 | Reģistrācijas vietā kā lielākais nodokļu maksātājs |
| 220 | Krievu organizācijas atsevišķas nodaļas atrašanās vietā |
| 320 | Individuālā uzņēmēja darbības vietā |
| 335 | Ārvalstu organizācijas atsevišķas nodaļas atrašanās vietā Krievijas Federācijā |
Rindas “Ārnesumkārba” un “OKTMO kods”:
- norādīts organizācijas kontrolpunkts un OKTMO kods - ja tiek iesniegts 6-NDFL par personām, kuras guvušas ienākumus no organizācijas vadītāja nodaļas;
- ir norādīts atsevišķas nodaļas kontrolpunkts un OKTMO kods - ja tiek iesniegts 6-NDFL par personām, kuras guvušas ienākumus no atsevišķas organizācijas nodaļas (Krievijas Federālā nodokļu dienesta 2015. gada 30. decembra vēstules Nr. BS-4- 11/23300@, datēts ar 2015. gada 28. decembri Nr. BS-4- 11/23129@).
6-NDFL aprēķina 1. sadaļa
Tiek aizpildīti 6-NDFL veidlapas aprēķina 1.sadaļas rādītāji kumulatīvā kopsumma par pirmo ceturksni, pusgadu, deviņiem mēnešiem un gadu(Krievijas Federālā nodokļu dienesta vēstules, datētas ar 02.12.2016. Nr. BS-3-11/553@, datētas ar 15.03.2016. Nr. BS-4-11/4222@).
Autors rinda 010 norādīta iedzīvotāju ienākuma nodokļa likme (13, 15,30 vai 35%), pēc kuras tiek aprēķinātas nodokļa summas. Katrai nodokļa likmei ir savs rindu bloks 020 – 050. Tas ir, ja pārskata periodā ienākumi tika izmaksāti fiziskām personām, kas apliktas ar dažādām iedzīvotāju ienākuma nodokļa likmēm, tad katrai likmei ir jāaizpilda 020-050 rinda:
- 020.rinda - visu fizisko personu uzkrāto ienākumu kopsumma, kas aplikta ar nodokli pēc 010.rindā norādītās likmes;
- 025. rinda - uzkrāto dividenžu kopsumma;
- 030. rinda - nodokļu atskaitījumu kopsumma (ieskaitot profesionālo, standarta, īpašuma, sociālo un saskaņā ar Krievijas Federācijas Nodokļu kodeksa 217. pantu), kas paredzēta ienākumiem, kas atspoguļoti 020. rindā;
- 040.rindā - 020.rindā atspoguļotā kopējā aprēķinātā iedzīvotāju ienākuma nodokļa summa par ienākumiem;
- 045.rinda - no dividendēm aprēķinātā iedzīvotāju ienākuma nodokļa kopsumma;
- 050.rinda - ārvalstu darbinieku fiksēto avansa maksājumu summa, par kuru tiek samazināta aprēķinātā nodokļa summa;
Blokam “Kopā visām likmēm” 6-NDFL aprēķinos ir jābūt tikai vienam (kopumā par visām nodokļu likmēm), tajā ir iekļautas 060-090 rindas:
- 060.rinda – kopējais personu skaits, kuras saņēmušas ienākumus no nodokļu aģenta. Ja viena persona ir guvusi ienākumus, kas aplikti ar iedzīvotāju ienākuma nodokli ar dažādām likmēm, tā tiek skaitīta kā viena persona. Ja viens un tas pats darbinieks tika atlaists un pieņemts darbā tajā pašā taksācijas periodā, arī šis darbinieks ir jāuzskaita kā viena persona.
- 070.rinda - kopējā ieturētā iedzīvotāju ienākuma nodokļa summa (visām likmēm);
- 080.rinda - kopējā neieturētā iedzīvotāju ienākuma nodokļa summa (visām likmēm);
- 090. rinda - kopējā iedzīvotāju ienākuma nodokļa summa, ko nodokļu aģents atmaksā nodokļu maksātājiem saskaņā ar Regulas Nr. 231 Krievijas Federācijas nodokļu kodekss.
Ņemiet vērā: Ja 1.sadaļas rindu rādītāji neietilpst vienā lapā, tad tiek aizpildīts nepieciešamais lappušu skaits. Šajā gadījumā visu likmju kopsummas 060-090 rindā tiek aizpildītas sadaļas pirmajā lapā.
6-NDFL aprēķina 2. sadaļa
6-NDFL aizpildīšanas kārtība (Krievijas Federālā nodokļu dienesta 2015. gada 14. oktobra rīkojuma Nr. ММВ-7-11/450@ pielikums Nr. 2) norāda, ka aprēķins tiek veikts pēc uzkrāšanas principa no plkst. taksācijas perioda sākums. Tomēr, ņemot vērā Federālā nodokļu dienesta paskaidrojumus, šis noteikums pilnībā attiecas tikai uz 1. sadaļu. 6-NDFL veidlapas aprēķina 2. iedaļa par attiecīgo pārskata periodu atspoguļo tos. darījumiem, kas pabeigti šī pārskata perioda pēdējo trīs mēnešu laikā. Turklāt, ja darījums tika veikts vienā pārskata periodā un pabeigts citā, nodokļu aģentam ir tiesības to atspoguļot izpildes periodā. Piemēram, algas par martu, kas izmaksātas aprīlī, tiks atspoguļotas 6-NDFL aprēķina par pusgadu 2. sadaļā (Krievijas Federālā nodokļu dienesta 02.12.2016. vēstules Nr. BS-3-11/553 @, datēts ar 03.15.2016. Nr. BS-4- 11/4222@).
2. sadaļa satur nepieciešamo 100.–140. rindu bloku skaitu:
100. rinda- 130. rindā atspoguļotais faktiskās ienākumu saņemšanas datums. Ienākuma faktiskās saņemšanas datums tiek noteikts saskaņā ar Art. 223 Krievijas Federācijas nodokļu kodekss. Piemēram:
- ienākumiem darba samaksas veidā faktiskās saņemšanas datums ir tā mēneša pēdējā diena, par kuru tika uzkrāti ienākumi par darba pienākumiem, kas veikti saskaņā ar darba līgumu (līgumu) (vai pēdējā darba diena - ja atlaists no darba pirms plkst. kalendārā mēneša beigas) (Krievijas Federācijas Nodokļu kodeksa 223. panta 2. punkts);
- par ienākumiem skaidrā naudā – šo ienākumu izmaksas datums (Krievijas Federācijas Nodokļu kodeksa 223. panta 1. punkta 1. apakšpunkts);
- ienākumiem natūrā – ienākuma natūrā pārskaitīšanas datums (Krievijas Federācijas Nodokļu kodeksa 223. panta 2. punkta 1. punkts);
- par ienākumiem materiālo labumu veidā, kas saņemti no procentu uzkrājumiem, saņemot aizņemtos līdzekļus - katra mēneša pēdējā diena periodā, par kuru tika nodrošināti aizņemtie līdzekļi (Krievijas Nodokļu kodeksa 7. punkts, 1. punkts, 223. pants). Federācija).
110. rinda— nodokļa ieturēšanas datums no faktiski saņemtā ienākuma summas, kas atspoguļots 130.rindā. Iedzīvotāju ienākuma nodokļa ieturēšanas datums no ienākumiem skaidrā naudā sakrīt ar to faktiskās izmaksas datumu. Iedzīvotāju ienākuma nodokļa ieturēšanas datums no ienākumiem natūrā un materiālo labumu veidā sakrīt ar datumu, kurā izmaksāti visi ienākumi skaidrā naudā, no kuriem tiek ieturēts iedzīvotāju ienākuma nodoklis (Nodokļu kodeksa 226. panta 4. punkts). Krievijas Federācija).
120. rinda- datums, ne vēlāk kā līdz kuram ir jāpārskaita nodokļa summa. Iedzīvotāju ienākuma nodokļa pārskaitīšanas termiņš ir noteikts Art. 6. punktā. Krievijas Federācijas Nodokļu kodeksa 226. pants: kopumā iedzīvotāju ienākuma nodoklis jāieskaita budžetā ne vēlāk kā nākamajā dienā pēc ienākuma izmaksas. Izmaksājot ienākumus pagaidu invaliditātes pabalstu un atvaļinājuma pabalstu veidā, no tiem ir jāpārskaita iedzīvotāju ienākuma nodoklis ne vēlāk kā tā mēneša pēdējā dienā, kurā šie maksājumi veikti. Piemēram, ja atvaļinājuma nauda darbiniekam izmaksāta 03.05.2016., tad iedzīvotāju ienākuma nodoklis par to jāpārskaita ne vēlāk kā līdz 31.03.2016.
130. rinda- vispārinātā faktiski saņemtā ienākuma summa (neatņemot ieturētā nodokļa summu) 100.rindā norādītajā datumā;
140. rinda- 110.rindā norādītajā datumā ieturēto vispārējo iedzīvotāju ienākuma nodokļa summu.
! Lūdzu, ņemiet vērā:
- Katrā atsevišķā rindu blokā 100-140 ir dati par ienākumiem, par kuriem:
- to faktiskās saņemšanas datums sakrīt;
- sakrīt iedzīvotāju ienākuma nodokļa ieturēšanas datums;
Piemēram, 2016. gada 10. martā atvaļinājuma nauda izmaksāta vienam darbiniekam, kā arī alga par martu citam darbiniekam, kurš 2016. gada 10. martā pārtrauca darbu. Faktiskais ienākumu saņemšanas datums šajā gadījumā gan atvaļinājuma naudai, gan darba samaksai ir 10.03.16. Taču iedzīvotāju ienākuma nodokļa pārskaitīšanas termiņi ir atšķirīgi: atvaļinājuma naudai - 31.03.16., darba samaksai - 11.03.16. Attiecīgi, aizpildot 6-NDFL aprēķinu par 2016. gada 1. ceturksni saistībā ar šiem diviem maksājumiem, ir jāaizpilda dažādi 100.-140. rindiņu bloki.
6-NDFL aprēķina parakstīšana
Aprēķinu veidlapā 6-NDFL paraksta organizācijas vadītājs vai jebkura amatpersona, kas to pilnvarota ar uzņēmuma iekšējiem dokumentiem (piemēram, ar direktora rīkojumu) (Aprēķina aizpildīšanas kārtības 2.2. punkts). Jo īpaši aprēķinu var parakstīt galvenais grāmatvedis, galvenā grāmatveža vietnieks vai grāmatvedis, kas atbild par algas aprēķiniem.
6-NDFL aprēķina aizpildīšanas piemērs
Aktiv LLC darbinieku skaits ir 5 cilvēki (2016. gada 1. ceturksnī maksājumi citām personām nav veikti). Katra darbinieka alga (alga) ir 20 000 rubļu mēnesī. Darba samaksas izmaksas termiņi: kārtējā mēneša 27.datums (par pirmo pusgadu 40% apmērā no algas) un nākamā mēneša 12.datums (galīgā izmaksa). Tas ir, darba samaksa par 2015.gada decembra otro pusgadu izmaksāta 2016.01.12., bet darba samaksa par 2016.gada marta otro pusgadu izmaksāta 2016.04.12.
Darbiniecei Ageevai N.P. Standarta nodokļa atlaide bērnam tiek nodrošināta 1400 rubļu apmērā mēnesī. Pārējiem darbiniekiem atskaitījumi netika veikti.
2016. gada februārī darbinieks Sidorovs R.I. tika nodrošināts ikgadējais apmaksātais atvaļinājums: atvaļinājuma naudas apmērs 18 000 rubļu (izmaksa 02.05.2016.), darba samaksas apmērs par februāri 5000 rubļu.
Dati 6-NDFL aprēķina 1. sadaļas aizpildīšanai
Aprēķina 1. sadaļa veidlapā 6-NDFL tiek aizpildīta ar uzkrājumu kopsummu par pirmo ceturksni, pusgadu, deviņiem mēnešiem un gadu. Pirmā ceturkšņa aprēķina 1. sadaļā tiks iekļauti ienākumi, kas uzkrāti 2016. gada janvārī, februārī un martā.

Dati 6-NDFL aprēķina 2. sadaļas aizpildīšanai
6-NDFL veidlapas aprēķina 2. iedaļā par attiecīgo pārskata periodu atspoguļoti tie darījumi, kas veikti šī pārskata perioda pēdējos trīs mēnešos. Turklāt, ja darījums tika veikts vienā pārskata periodā un pabeigts citā, nodokļu aģentam ir tiesības atspoguļot šādu darījumu tā izpildes periodā (Krievijas Federālā nodokļu dienesta 2016. gada 12. februāra vēstule Nr. BS-3-11/553@).
Aplūkotajā piemērā šādas “robežas” darbības ietver:
- darba samaksa par 2015.gada decembri, izmaksāta 2016.gada janvārī;
- darba samaksa par 2016.gada martu, izmaksāta 2016.gada aprīlī.
Saskaņā ar Federālā nodokļu dienesta paskaidrojumiem (Krievijas Federālā nodokļu dienesta 2016. gada 25. februāra vēstule Nr. BS-4-11/3058@), iedzīvotāju ienākuma nodokļa 6. aprēķina 2. sadaļā atspoguļota darba samaksa par decembri, izmaksāta. 2016. gada janvārī. Un algas par martu, kas izmaksātas aprīlī, tiks atspoguļotas 6-NDFL aprēķina 2. sadaļā par 2016. gada pirmo pusgadu.

Pamatojoties uz pieejamajiem datiem, 6-NDFL aprēķins 2016. gada 1. ceturksnim izskatīsies šādi:


yandex_partner_id = 143121; yandex_site_bg_color = "FFFFFF"; yandex_stat_id = 2; yandex_ad_format = "tiešs"; yandex_font_size = 1; yandex_direct_type = "vertikāls"; yandex_direct_border_type = "bloķēt"; yandex_direct_limit = 2; yandex_direct_title_font_size = 3; yandex_direct_links_underline = false; yandex_direct_border_color = "CCCCCC"; yandex_direct_title_color = "000080"; yandex_direct_url_color = "000000"; yandex_direct_text_color = "000000"; yandex_direct_hover_color = "000000"; yandex_direct_favicon = patiess; yandex_no_sitelinks = patiess; document.write(" ");
Mēs pārbaudījām galvenās nianses, aizpildot aprēķinu veidlapā 6-NDFL. Papildu drošībai es ļoti iesaku pēc 6-NDFL aprēķina aizpildīšanas pārbaudīt vai tas atbilst kontroles koeficientiem, kas izveidota ar Krievijas Federālā nodokļu dienesta 2016. gada 10. marta vēstuli Nr. BS-4-11/3852@ “Par kontroles attiecību virzienu”. Šo kontroles koeficientu neievērošana ir par pamatu tam, lai nodokļu iestāde nodokļu aģentam nosūtītu pieprasījumu precizēšanai, kā arī revīzijas ziņojuma sastādīšanai.
Normatīvais regulējums
- Krievijas Federācijas nodokļu kodekss
- Krievijas Federālā nodokļu dienesta 2015. gada 14. oktobra rīkojums Nr. ММВ-7-11/450@
- Federālā nodokļu dienesta 2015. gada 26. novembra informācija “Krievijas Federālais nodokļu dienests ir izskaidrojis jauno kārtību, kādā nodokļu aģents aprēķina iedzīvotāju ienākuma nodokli”
- Krievijas Federālā nodokļu dienesta vēstules:
- datēts ar 2015. gada 30. decembri Nr. BS-4-11/23300@
- 2015.gada 28.decembra Nr.BS-4-11/23129@ “Par aprēķina aizpildīšanas jautājumu pēc 6-NDFL veidlapas”
- datēts ar 02/12/2016 Nr. BS-3-11/553@ “Par veidlapas 6-NDFL aizpildīšanas jautājumu”
- datēts ar 2016. gada 25. februāri Nr. BS-4-11/3058@ “Par veidlapas 6-NDFL aizpildīšanu un iesniegšanu”
- datēts ar 2016. gada 10. martu Nr. BS-4-11/3852@ “Par kontroles attiecību virzienu”
- datēts ar 2016. gada 15. martu Nr. BS-4-11/4222@
Vai raksts jums šķiet noderīgs un interesants? dalies ar kolēģiem sociālajos tīklos!
Ir komentāri un jautājumi - raksti, sarunāsim!