Распределение затрат на енвд и осно. Раздельный учет расходов и ндс при енвд и осно. Раздельный учет физпоказаетелей
Содержание статьи
- Что представляет собой ОСНО
- Особенности ОСНО
- Что представляет собой ЕНВД
- Особенности ЕНВД
- Законодательная база раздельного учета при совмещении ЕНВД и ОСНО
- Особенности раздельного учета при расчете налога на прибыль
- Учет общих расходов на ОСНО и ЕНВД
- Налоговые режимы, которые действуют в Российской Федерации
- Совмещение ЕНВД и ОРН
- Что можно потерять или найти
- Когда возможно такое совмещение налоговых режимов
- Как совместить режимы, и какие понадобятся документы
- Как вести раздельный учёт при таком совмещении
- Расчёт налога на добавленную стоимость (НДС)
- Бухгалтерский учёт
- Страховые взносы
ОСНО и ЕНВД - раздельный учет активов, имущества, обязательств и хозяйственных операций при одновременном применении указанных режимов налогообложения должен вестись налогоплательщиком в обязательном порядке.
Что представляет собой ОСНО
ОСНО считается самой сложной схемой по начислению налогов, трудоемкой работой есть и бухгалтерский учет. Предпринимателю или организации необходимо организовать контроль так, что бы избежать недоразумений с налоговой и штрафных санкций. Но некоторые субъекты хозяйственной деятельности все же выбирают эту систему налогообложения.
Большое преимущество ОСНО – это НДС. Многие крупные компании являются плательщиками НДС и работают только с подобными контрагентами. И здесь перед предпринимателем стоит уже выбор или терять крупного поставщика или покупателя, или перейти на ОСНО. Так же при выборе уплаты налогов учитывается вид деятельности, количество наемных работников, а так же объем выручки.
Предприятия, которые выбирают ОСНО:
- Предприятия, которые работаю с плательщиками НДС;
- Организации, у которых большие объемы расходов;
- Убыточные предприятия, или имею «нулевой» баланс;
Главным преимуществом ОСНО является уплата НДФЛ, так размер этот налог определяется как процентное соотношение к разнице между расходами и доходами предприятия. И тогда НДФЛ получается меньше налога на прибыль.
Особенности ОСНО
Индивидуальный предприниматель и организации, которые выбрали ОСНО должны платить следующие налоги:
- НДФЛ 13% – если ИП резидент и 30% если нерезидент;
- НДС по ставке 0%, 10%, 18%;
- налог на имущество физических лиц по ставке до 2%.
Причины перехода на ОСНО:
- ИП с момента регистрации не отвечает основным требования и ограничениям по требованиям льготного режима, или со временем перестал им соответствовать;
- Предпринимателю необходимо быть плательщиком НДС;
- Предприниматель по виду своей деятельности попадает в льготную категорию по налогу на прибыль;
- В связи не знанием, что существуют другие системы налогообложения для индивидуального предпринимателя.
Что представляет собой ЕНВД
ЕНВД – это система налогообложения, которую могут выбрать как индивидуальные предприниматели, так и организации на определенный вид деятельности.
Важно!!! Для ЕНВД фактический доход не имеет значения. Налог рассчитывается, исходя из размера предполагаемого дохода, который устанавливает (вменяет) государство.
Кто может применять ЕНВД:
- Количество сотрудников не превышает 100 человек (указанное ограничение до 31.12.2020 года не применяется к кооперативам и хозяйственным обществам, учредителем которых является потребительское общество или союз).
- Доля участия других организаций не более 25%, за исключением организаций, чей уставной капитал состоит из вкладов общественных организаций инвалидов.
Особенности ЕНВД
Как любая система налогообложения имеет свои особенности в применении, и так:
– организации, в связи с применением ЕНВД, не освобождаются от ведения бухгалтерского учета . Никаких исключений и привилегий для них не предусмотрено, как например, для плательщиков УСН.
– необходимость вести раздельный учет доходов и расходов при совмещении деятельности, подпадающей под ЕНВД с видами деятельности, в отношении которых ЕНВД не применяется;
– отсутствие возможности выбора иной системы налогообложения, в случае, если на территории, на которой осуществляется предпринимательская деятельность , введен ЕНВД для такого вида деятельности;
– ограничения прав на использование ЕНВД в зависимости от физических показателей (ст. 346.26 НК РФ)
Законодательная база раздельного учета при совмещении ЕНВД и ОСНО
Раздельный учет по ОСНО и ЕНВД (общей системе налогообложения и единому налогу на вмененный доход) при их совмещении предусмотрен нормами Налогового кодекса РФ (далее - НК РФ):
- Требование к плательщикам ЕНВД: согласно п. 7 ст. 346.26 НК РФ при одномоментном осуществлении видов деятельности, подлежащих налогообложению в ином порядке, они обязаны уплачивать соответствующие другим режимам налоги. Для этого требуется учитывать раздельно по каждому направлению:
- имущество;
- обязательства;
- хозяйственные операции.
- Требования к лицам, применяющим ОСНО: в соответствии с п. 4 ст. 149 НК РФ необходим раздельный учет операций для исчисления налога на добавленную стоимость (НДС), по пп. 9, 10 ст. 274 НК РФ - отдельное от показателей работы других направлений определение налоговой базы по налогу на прибыль и др.
Аналогичные требования предъявляются к индивидуальным предпринимателям (ИП) с той разницей, что вместо налога на прибыль они уплачивают налог на доходы физических лиц (НДФЛ).
Для его выполнения необходимо определить порядок действий работников организации в соответствующем документе.
Особенности раздельного учета при расчете налога на прибыль
В случаи, когда налогоплательщик использует две системы налогообложения ОСНО и ЕНВД, тогда ему необходимо отдельно вести учет доход и расходов по тем видам деятельности, которые одновременно на разных видах деятельности. Для упрощения ведения учета, зачастую внедряют дополнительные субсчета, что бы было легче вести учет доходов и расходов, особенно те, которые прямо невозможности отнести к тому или иному виду режиму.
Учет доходов, а именно выручки , не составляет труда разнести правильно по необходимому виду деятельности.
База по налогу на прибыль на ОСНО определяется без учета доходов, которые получены при ведении деятельности на ЕНВД.
Доходы, которые получены от временной деятельности , необходимо отражать на счетах прочих поступлений, которые связаны с ее ведением, например:
- Получаемые различные бонусы или скидки по различным договорам;
- Все возможные излишки, которые выявлены при инвентаризации;
- Штрафы и пени, которые начислены за просроченные платежи в судебном порядке.
Данные доходы не должны учитываться при налоге на прибыль. Они все равно должны облагаться налогом, если налогоплательщик не ведет никакой деятельности, кроме тех которые на ЕНВД.
Учет общих расходов на ОСНО и ЕНВД
Раздельный учет по расходам намного сложнее распределять, чем доходы. Очень часто расходы невозможно отнести к конкретному виду деятельности, поэтому необходимо их правильно отражать по ОСНО и ЕНВД.
Например, предприятие занимается оптовой (ОСНО) и розничной (ЕНВД) торговлей продуктами. По рознице товар отпускается в торговом зале продавцом, а оптовые продажи отпускаются менеджером со склада. На предприятии числиться еще грузчик, бухгалтер и директор, которые относятся к обеим видам деятельности.
Выплаты, которые касаются продавца и менеджера, будут распределяться по конкретным видам деятельности, а вот по остальным сотрудникам немного сложнее, так как они относятся в обеим видам деятельности. Выплаты по данным сотрудникам необходимо правильно распределить, так как их нельзя разнести по конкретному виду деятельности.
Существует мнение финансового ведомства, о том, что предприятие самостоятельно может определить метод распределения расходов, только это необходимо зафиксировать вучетной политики предприятия.
Каждый предприниматель твёрдо знает, что бизнес, который не развивается, должен рано или поздно умереть в конкурентной борьбе. Для «акул» характерен свой путь - слияния и поглощения. А вот «малыши» и «середнячки» обычно растут не так стремительно, а «тихой сапой», как говорят в народе. Это связано с огромным количеством специфических препятствий для ИП. Главным из них, наверное, является непропорциональный рост налоговой нагрузки при вынужденном переходе с особого на общий порядок налогообложения. О нюансах совмещения и раздельного учёта ОСНО, ЕНВД и УСН следует знать больше.
Налоговые режимы, которые действуют в Российской Федерации
Всё дело в том, что в России одновременно действуют один общий режим и несколько особых режимов, называемых системами, налогообложения. По степени увеличения налоговой нагрузки их можно расположить в такой последовательности:
Патентная система налогообложения (ПСН), которую могут применять только ИП. Она разрешена для мелкой розничной торговли и бытовых услуг населению при годовом доходе до 1 миллиона рублей. Можно нанимать до 15 работников.
Система налогообложения в виде единого налога на вменённый доход (ЕНВД) применяется для четырнадцати самых распространённых у малого бизнеса видов деятельности . Предприниматели, осуществляющие такую деятельность, должны использовать данную систему в обязательном порядке, юридические лица могут отказаться. При этом ИП не должны вести полный бухучёт, а для предприятий никаких поблажек нет. Увеличивается сумма, которую придётся отдать государству. Она не зависит от фактического дохода, а определяется муниципальными органами власти.
Упрощённая система налогообложения (УСН), может рассматриваться, как альтернативный налоговый режим. Он не может применяться вместе с общим, а только вместо него, в отличие от предыдущих случаев. Существуют ограничения по выручке и по стоимости имущества предприятия. Есть ограничения по видам деятельности. Сумма налога зависит от доходов. ИП должны вести упрощённый бухгалтерский учёт.
Общий режим налогообложения (ОРН), не имеет никаких исключений для возможности применения, так как является «режимом по умолчанию» при регистрации ИП или юрлица. Соответственно, он требует полного ведения бухгалтерского учёта и подразумевает максимальные платежи в бюджет. Этот налоговый режим часто называют общей системой налогообложения (ОСНО), но следует учесть, что такое понятие отсутствует в Налоговом кодексе Российской Федерации, и его использование не совсем корректно.
Есть ещё отдельный режим для сельхозпроизводителей, но он не может применяться всеми остальными, поэтому останется «за кадром».
Если внимательно присмотреться, можно заметить, что режимы налогообложения напоминают ступеньки лестницы, по которой предприниматели упорно карабкаются к успеху. Но чем выше они поднимаются, тем сложнее учёт, и больше приходится отдавать государству. А к такому развитию событий оказываются готовы далеко не все. Чтобы снизить дополнительные издержки при развитии бизнеса зачастую более выгодно использовать совмещение различных режимов налогообложения.
Совмещение ЕНВД и ОРН
Как уже упоминалось, ОРН предполагается для любого субъекта предпринимательской деятельности сразу после регистрации и влечёт за собой максимальные налоги. Однако, при одновременном ведении нескольких видов деятельности, часть из них может подпадать под ЕНВД, в результате чего снижается налоговая нагрузка. В то же время при расширении деятельности, по которой изначально уплачивался только ЕНВД, может возникнуть необходимость в уплате других налогов. В обоих случаях получается совмещение ОРН и ЕНВД.
Что можно потерять или найти
Любые нововведения, чреваты некоторыми последствиями. Причём часть из них может оказаться не очень приятной. При совмещении ОРН и ЕНВД можно выделить очевидный плюс - возможность снизить налоговую нагрузку, и весомый минус - значительное усложнение учёта и отчётности. Для тех, кто работал только на ЕНВД, минус может превысить плюс, потому что бухгалтерские услуги нынче недешевы.
А вот если к ОРН добавляется ЕНВД для отдельных видов деятельности, то профит будет обеспечен при грамотном оформлении раздельного учёта.
Когда возможно такое совмещение налоговых режимов
Понятно, что для того, чтобы совместить ОРН с ЕНВД, необходимо полностью удовлетворять всем требованиям, предъявляемым законодательством, именно к плательщикам налога на вменённый доход. Для юридических лиц они выглядят следующим образом.
Для предпринимателей условия не такие жёсткие.
Как совместить режимы, и какие понадобятся документы
ОРН добавляется плательщику ЕНВД автоматически после начала осуществления нового вида деятельности, который не входит в утверждённый муниципалитетом перечень. Он ежегодно переутверждается и при этом может сужаться. Чтобы не оказаться в неприятной ситуации, необходимо отслеживать такие изменения. Чем крупнее город, тем меньше видов деятельности подпадает под ЕНВД. Например, в Москве уже с 2014 года этот налоговый режим вообще не применяется.
Для некоторых видов деятельности , относящихся к ОРН, требуется подавать уведомление в курирующие исполнительные органы прежде, чем начать ими заниматься.
Для тех, кто уже работает по ОРН, всё наоборот. При желании уплачивать ЕНВД по осуществляемому или новому виду деятельности необходимо обязательно предоставить в налоговую инспекцию соответствующее заявление . Только после выполнения этой формальности, можно приступать к внедрению раздельного учёта на предприятии, чтобы разделить денежный поток.
Как вести раздельный учёт при таком совмещении
Возможность сэкономить на налогах может появиться, только если, как говорится, «отделить мух от котлет». В данном случае «мухами» будут доходы, облагаемые по ОРН, с ними придётся смириться. А вот, чтобы появились «котлеты», необходимы вывести из-под общего налогообложения доходы, по которым будет уплачиваться ЕНВД. Для этого и предназначен учёт по раздельности.
Общих для всех рецептов такого учёта не существует. Он разрабатывается каждым субъектом хозяйствования самостоятельно и закрепляется в его учётной политике.
Там необходимо отразить целый ряд вопросов:
- особенности исчисления налога на прибыль;
- расчёт налога на добавленную стоимость;
- разделение имущества по видам деятельности;
- разделение работников по видам деятельности;
- какие ресурсы и затраты невозможно отнести к одному из режимов;
- пропорции их распределения.
Чем полнее будут учтены все эти моменты, тем меньше вероятность получения в дальнейшем неприятных вопросов от контролирующих органов по поводу сумм уплаченных налогов.
Расчёт налога на добавленную стоимость (НДС)
Все о налогах, которые необходимо уплачивать индивидуальному предпринимателю:
Максимальную пользу для себя можно получить, если правильно распределить . Дело в том, что этот налог изначально заложен в цену любого товара, который покупается или продаётся. В бюджет перечисляется разница между полученной и оплаченной суммами налога. Следовательно, если при покупках заплатить много, а при продаже - мало или вообще ничего, то и в бюджет ничего перечислять не придётся.
При уплате ЕНВД не нужно платить НДС. Поэтому, если всю розницу вывести из-под ОРН, а покупки товаров делать у плательщиков НДС, получится то, о чём сказано выше.
Главное, не забывать, что для вычета входного НДС обязательно нужна правильно оформленная счёт-фактура.
Для товаров и услуг, которые одновременно относятся к обоим видам деятельности, НДС распределяется с помощью составления пропорции. Она учитывает долю доходов от деятельности по ОРН, во всей выручке за квартал, потому что НДС уплачивается поквартально.
Но если доля выручки по ОРН больше 95 процентов всех доходов, то тогда можно не заморачиваться и учитывать при расчёте весь входной НДС.
Бухгалтерский учёт
Фундаментом, который обеспечивает стабильную и относительно безопасную работу, является грамотный бухгалтерский учёт. При раздельном учёте значение этого фактора возрастает в разы.
Порядок ведения бухгалтерского учета ИП при различных системах налогообложения:
Помимо полного отражения в учётной политике всех нюансов работы предприятия, необходимо доработать план счетов. Для удобного и информативного отражения результатов по каждому налоговому режиму нужно ко всем счетам, важным для бухучёта, открыть соответствующие субсчета.
Таблица: Необходимые для раздельного учёта субсчета
| Основной счёт | Субсчета |
| Субсчёт 90.1 «Выручка» счёта 90 «Продажи». |
|
| Счёт 44 «Расходы на продажу». |
|
| Счёт 19 «Налог на добавленную стоимость по приобретённым ценностям». |
|
В зависимости от специфики деятельности могут понадобиться и другие субсчета.
Страховые взносы
Сумма страховых взносов зависит не от налогового режима, а от фонда оплаты труда. Поэтому, исходя из величины этих взносов, в раздельном учёте нет никакой необходимости. Но если подойти с другой стороны, то ЕНВД можно уменьшить в два раза, потому что от него отнимаются:
- все видов обязательных страховых взносов работников;
- расходы по оплате больничных листов;
- взносы по договорам добровольного страхования, на случай временной нетрудоспособности работников.
Всё это касается наёмных работников как у предпринимателя, так и у юрлица.
При уплате взносов индивидуальным предпринимателем за самого себя, всё опять наоборот. Но это не отменяет необходимость ведения раздельного учёта.
Особенности для ИП и ООО
ИП при совмещении общего и специального налоговых режимов должен сложить все свои доходы, независимо от их налогообложения. А затем уплатить страховые отчисления за самого себя с полученной суммы.
Чтобы минимизировать общее увеличение суммы страховых взносов необходимо точно определить доходы от деятельности по ОРН. Для этого, в обязательном порядке, предпринимателю необходимо вести раздельный учёт доходов и расходов в соответствующей книге.
ООО при совмещении ЕНВД и ОРН может снизить ЕНВД за счёт страховых взносов. Но возникает необходимость начислять и перечислять в бюджет налоги на прибыль и имущество. Они рассчитываются только для видов деятельности по ОРН, что также требует тщательной проработки методологии раздельного учёта.
Прочие нюансы
На практике зачастую невозможно поделить ресурсы между различными видами деятельности. Во всех этих случаях нужно очень внимательно подходить к методологии составления пропорций по удельному весу каждого налогового режима. Это позволит избежать ошибок, за которые впоследствии придётся очень дорого заплатить.
Учитывая сложность и запутанность учёта и налогообложения при ОРН, гораздо проще и удобнее совмещать ЕНВД с УСН, если есть такая возможность.
Совмещение ЕНВД и УСН
С 1 января 2017 года увеличены до 150 миллионов рублей сумма доходов и стоимость имущества позволяющие применять УСН. Это даёт дополнительную возможность перейти с ОРН на «упрощёнку» тем, кто одновременно платит ЕНВД. В результате небольшим предприятиям можно будет избавиться от множества проблем, связанных со сложностями ОРН.
Плюсы и минусы совмещения
Если сравнить с предыдущим случаем, то главный плюс остаётся, а минусов становится гораздо меньше. Это не может не радовать.
У предприятий отпадает необходимость в расчётах и администрировании налога на прибыль и НДС. Это значительно упрощает бухгалтерский учёт. Достаточно учитывать только доходы или расходы, перечень которых чётко определён в статье 346.16 НК РФ, и доходы, причём можно выбрать, что выгоднее. Налог на имущество уплачивается только за недвижимость, для которой определена кадастровая стоимость, что снижает его величину.
Предпринимателям не нужно платить дополнительный НДФЛ, и такая же поблажка по имущественному налогу.
Налоговый учёт ведётся и предпринимателями и организациями в простой и понятной книге учёта доходов и расходов .
В каких случаях это возможно
Совмещение режимов налогообложения по УСН и ЕНВД возможно только в том случае, если одновременно выполняются все ограничения, существующие для каждого из них. Основные требования, которые следует учитывать в первую очередь:
- общая численность работников по всем видам деятельности не должна превышать 100 человек;
- стоимость имущества должна быть не более 150-ти миллионов рублей;
- до 25% должна составлять доля участия других организаций.
В ряде случаев есть прямой запрет на применение УСН. Он распространяется на те сферы, где оборачивается много денег, например, банки, страховщики, МФО, НПФ, инвестфонды, ломбарды, адвокаты, брокеры.
Совмещение УСН и ЕНВД может произойти в трёх случаях.
- Субъект хозяйствования работает на УСН. Начинает новый вид деятельности, который подпадает под ЕНВД.
Предприниматель или юрлицо занимается только деятельностью по ЕНВД, решает расширяться, а новый вид деятельности не попадает под этот специальный режим налогообложения.
Предприятие совмещает ОРН и ЕНВД, но, в связи с увеличением лимитов на доходы и стоимость имущества, которые позволяют применять УСН, решает заменить ОРН на «упрощёнку».
Действия, необходимые для перехода на совмещение УСН и ЕНВД, будут различаться в каждом из этих случаев.
Как перейти, необходимые документы
В первом случае перед началом нового вида деятельности нужно просто предоставить в налоговую инспекцию соответствующее заявление , о постановке на учёт организации или ИП в качестве налогоплательщика ЕНВД.
Во втором и третьем случаях всё гораздо сложнее. Дело в том, что УСН нельзя начать применять, когда захочется. Такая возможность предоставляется Налоговым кодексом только с самого начала года или при регистрации. Поэтому в рассматриваемых случаях придётся подождать окончания года, не забыв, при этом подать до 31 декабря в налоговую инспекцию уведомление о переходе на УСН.
Как вести раздельный учёт при такой системе
Как уже отмечалось ранее, совмещение УСН и ЕНВД значительно упрощает . Всю информацию, необходимую для расчёта и уплаты налога по УСН, достаточно отразить в книге учёта доходов и расходов, а по ЕНВД необходимо учитывать только так называемые физические показатели, такие как количество работников при оказании услуг, торговую площадь и другие, все они перечислены в приложении к декларации по УСН.
Расчёт НДС
Ни УСН, ни ЕНВД не предусматривают уплаты НДС. Исключение составляет НДС при ввозе товаров, но он не зависит от режима налогообложения и считается всегда одинаково.
Бухгалтерский учёт
В учётной политике организации нужно прописать только методологию разделения по налоговым режимам выручки, расходов, физических показателей и работников. Это гораздо проще, чем в случае совмещения ОРН и ЕНВД. Но делается всё аналогично тому, что уже описано выше.
Страховые взносы при таком совмещении
Совмещение этих двух особых режимов налогообложения никак не сказывается на сумме и порядке уплаты страховых взносов как за наёмных работников, так и за самих индивидуальных предпринимателей.
За работников выплаты обычно составляют 30% от фонда оплаты труда.
Но есть льготные бизнесы, имеющие социальную или производственную направленность, для которых эти выплаты составляют 20%, при применении УСН или совмещении УСН с ЕНВД. Общая выручка за год от всех видов деятельности должна быть менее 79 миллионов рублей, а доля льготной деятельности превышать 70%.
Особенности для ИП и ООО
ИП, помимо оплаты взносов за работников, должен платить и за себя. Если общие доходы от всех видов деятельности меньше, чем 300000 рублей, нужно перечислить 27990 рублей. Со всего остального дохода нужно отдавать ещё 1%, но в этом случае установлен «потолок» в 163800 рублей.
Все эти суммы можно учитывать для уменьшения налога по УСН, если налоговой базой являются только доходы. Для этого нужно определить соотношение доходов по каждому налоговому режиму и пропорционально разделить сумму страховых взносов.
ООО может уменьшить оба налога только на сумму взносов за работников, как и ИП, использующие наёмный труд. В учётной политике необходимо определить критерии отнесения работников к каждому виду деятельности, и на их основании поделить фонд оплаты труда. Каждый налог будет уменьшен в соответствии с этим разделением. Общее снижение каждого налога не может быть больше чем 50%.
Если налоговой базой по УСН является разность между доходами и расходами, страховые платы уменьшают не сам налог, а эту базу.
Прочие нюансы
При совмещении УСН и ЕНВД обязательно следует учесть разные налоговые и отчётные периоды, сроки подачи деклараций, а также сроки платежей для этих налоговых режимов.
Не запутаться во всём этом помогут следующие видео.
Видео: Отчётность и платежи ИП на ЕНВД и УСН
Видео: Отчётность и платежи ООО на ЕНВД и УСН
Возможно ли совмещение ОРН и УСН?
В начале статьи упоминалось, что УСН является альтернативой ОРН. А это даёт однозначный ответ на поставленный вопрос. Законодательством не предусматривается возможность одновременного применения УСН и ОРН. Нужно выбирать, о чём красноречиво свидетельствует разъяснение Министерства финансов РФ.
Порядок применения упрощённой системы налогообложения, установленный главой 26.2 Налогового кодекса Российской Федерации, не предусматривает совмещения применения организациями и индивидуальными предпринимателями с общим режимом налогообложения.
Заместитель директора Департамента Министерства финансов РФ А.С. КизимовПисьмо от 8 сентября 2015 г. N 03–11–06/2/51596
Многие предприниматели в процессе развития своего дела сталкиваются с необходимостью совмещения различных налоговых режимов. Это даёт им возможность, не сбавлять темпов роста из-за непомерной налоговой нагрузки. Но, прежде чем совмещать налоговые режимы, необходимо тщательно их изучить, выбрать, то что подходит именно вашему бизнесу, и только после этого, делать резкие движения в учётной политике предприятия.
Вернуться назад на
В условиях одновременного использования хозяйствующим субъектом таких налоговых режимов как общая система налогообложения (далее - ОСНО) и система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности (далее - ЕНВД) роль учетной политики для целей налогообложения (далее - налоговая политика) существенно возрастает. В таких условиях хозяйствования налоговое законодательство обязывает фирму или коммерсанта вести раздельный , но при этом не дает никаких рекомендаций по его организации. В этой статье мы расскажем о тех элементах, которые необходимо закрепить в налоговой политике, при совмещении ОСНО и ЕНВД, чтобы максимально сократить появление возможных налоговых рисков.
При ведении бизнеса совмещение ОСНО и ЕНВД не редкость, особенно это, характерно для субъектов, занятых в торговой деятельности, которые наряду с оптовой торговлей занимаются и розничными продажами товаров.
Если в отношении налогообложения оптовой торговли у продавца имеется выбор между ОСНО и упрощенной системой налогообложения, то в части розницы, отвечающей условиям статьи 346.26 НК РФ, добровольность исключена. Если на территории деятельности продавца введен единый налог на вмененный доход, то розничный продавец, отвечающий условиям подпунктов 6 и 7 пункта 2 статьи 346.26 НК РФ, переводится на "вмененку" в обязательном порядке. Правда, запрет на добровольность применения ЕНВД не применяется. С указанной даты фирмы и коммерсанты получают возможность добровольно уплачивать ЕНВД по "вмененным" видам деятельности. Такие изменения в главу 26.3 НК РФ внесены Федеральным законом N 94-ФЗ "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации".
Учитывая это, фирмы, ведущие "вмененный" бизнес, для которых применение ЕНВД по тем или иным причинам невыгодно, смогут отказаться от его применения. Для этого им понадобится сняться с налогового учета в качестве плательщика ЕНВД в течение пяти рабочих дней, подав в налоговую инспекцию соответствующее заявление. Такие правила вытекают из обновленных редакций статьи 346.28 НК РФ.
Совмещение указанных режимов налогообложения сопряжено с обязанностью хозяйствующего субъекта вести раздельный учет. Во-первых, такое требование вытекает из пункта 9 , запрещающего при исчислении налоговой базы по учитывать в составе доходов и расходов доходы и расходы, относящие к "вмененной" деятельности.
Во-вторых, требование о ведении раздельного учета имущества, обязательств и хозяйственных операций в части "вмененки" и деятельности, облагаемой налогами в соответствии с ОСНО, содержится в пункте 7 статьи 346.26 НК РФ. При этом законодательно определено, что учет имущества, обязательств и хозяйственных операций в рамках "вмененной" деятельности, осуществляется плательщиком ЕНВД в общеустановленном порядке. На это указывает и Письмо Минфина Российской Федерации N 03-11-06/3/50.
Вместе с тем, ответа на вопрос, как организовать такой учет фирме, совмещающей ОСНО и ЕНВД, не содержит ни глава 25 НК РФ, ни глава 26.3 НК РФ.
В отсутствие методики ведения такого раздельного учета, закрепленной в НК РФ, налогоплательщик должен разработать свои принципы его ведения и закрепить их использование в своей налоговой политике.
При этом на основании анализа налогового законодательства налогоплательщику в своей учетной политике придется осветить вопросы, касаемые исчисления таких налогов, как налог на прибыль, налог на и организаций. Кроме того, придется организовать и раздельный учет выплат и иных вознаграждений, начисляемых в пользу физических лиц, в том числе по трудовым и гражданско-правовым договорам, предметом которых является выполнение работ, оказание услуг, с которых организация обязана исчислить и уплатить страховые взносы на обязательные виды социального . Несмотря на то, что плательщики ЕНВД признаются полноправными плательщиками указанных страховых взносов, организовать ведение раздельного учета им все-таки придется. Ведь страховые взносы, уплаченные организацией по видам бизнеса, с которых платится ЕНВД, налоговую базу по налогу на прибыль не уменьшают.
Кроме того, как сказано в пункте 2 статьи 346.32 НК РФ сумма единого налога, исчисленная за налоговый период, уменьшается плательщиками ЕНВД на сумму:
Всех видов обязательных страховых взносов, установленных законодательством Российской Федерации, уплаченных (в пределах исчисленных сумм) в данном налоговом периоде при выплате вознаграждений работникам;
расходов по оплате больничных листов за дни временной нетрудоспособности работника, которые оплачиваются за счет средств работодателя;
взносов по договорам добровольного страхования, заключенным работодателем в пользу сотрудников на случай их временной нетрудоспособности.
При этом сумма единого налога не может быть уменьшена на сумму указанных расходов более чем на 50 процентов.
Поэтому в налоговой политике нужно прописать порядок уплаты страховых взносов по обязательным видам социального страхования, в том числе страховых взносов на обязательное пенсионное страхование (далее - ОПС), а также порядок распределения пособий по временной нетрудоспособности и взносов по договорам добровольного страхования. Тут же необходимо зафиксировать и порядок распределения сумм общих расходов - выплат и иных вознаграждений в пользу физических лиц, чей труд одновременно используется во "вмененной" деятельности и в деятельности, облагаемой в соответствии с общим режимом налогообложения. Аналогичные рекомендации приведены и в Письме Минфина Российской Федерации от N 03-11-06/3/22.
Как сказано в Письме Минфина Российской Федерации N 03-11-06/3/139, если при совмещении ЕНВД с другими режимами налогообложения обеспечить раздельный учет работников по видам бизнеса невозможно, то при исчислении ЕНВД учитывается общая численность работников по всем видам деятельности. При этом расходы на оплату труда административно-управленческого персонала для целей применения режима налогообложения, отличного от ЕНВД, определяются пропорционально долям доходов в общем объеме доходов, получаемых организацией от ведения всех видов деятельности.
При этом налогоплательщику по каждому из направлений отдельно необходимо закрепить сами показатели, на которых будет основываться методика ведения раздельного учета по каждому из видов осуществляемой деятельности, принцип их распределения, а также документы, которыми будет руководствоваться налогоплательщик при их определении. Кроме того, не лишним будет указать и требования к составу таких документов, а также ответственных за их составление.
Начнем с налога на прибыль
Плательщики ЕНВД не признаются налогоплательщиками НДС, но только в части налогооблагаемых операций, совершенных в рамках деятельности, облагаемой единым налогом на вмененный доход, на это указывает пункт 4 статьи 346.26 НК РФ.
Для субъекта хозяйственной деятельности, совмещающего ОСНО с ЕНВД, это означает, что ему придется организовать ведение раздельного учета сумм "входного" налога. Ведь источники покрытия сумм "входного" НДС при совмещении "вмененки" и ОСНО различны. В части операций, облагаемых ЕНВД, суммы "входного" налога учитываются в стоимости товаров (работ, услуг), на это указывает пункт 2 . В части операций, осуществленных в рамках ОСНО, "вмененщик" признается налогоплательщиком НДС, а, следовательно, на основании статей 171 и 172 НК РФ принимает суммы "входного" налога, предъявленного ему при приобретении товаров (работ, услуг), к вычету.
В то же время помимо НДС, относящегося конкретно к "вмененке" или к ОСНО у плательщика ЕНВД неизменно будет возникать еще и "общий" НДС, относящийся к обоим видам деятельности одновременно. Методика его распределения должна быть закреплена "вмененщиком" в своей налоговой политике.
О том, что порядок ведения раздельного учета следует зафиксировать в учетной политике, говорят и суды, на что в частности указывает Постановление ФАС Северо-Западного округа по делу N А56-27831/2011.
Причем в ее основу может быть положен принцип, закрепленный в пункте 4 статьи 170 НК РФ. Несмотря на то, что механизм распределения, установленный пунктом 4 статьи 170 НК РФ, определен только для одновременного осуществления налогоплательщиком НДС операций, облагаемых налогом и операций, освобожденных от налогообложения (), по мнению автора, он может с успехом применяться и при совмещении ОСНО и ЕНВД.
Напомним, что принцип распределения сумм "входного" налога, закрепленный пунктом 4 статьи 170 НК РФ, состоит в следующем.
Сначала "вмененщик" должен определить направление использования всех имеющихся ресурсов (товаров, работ, услуг, имущественных прав).
Для этого ему необходимо все товары, работы, услуги, имущественные права разделить на три категории:
1. товары (работы, услуги), имущественные права, используемые в налогооблагаемых операциях. По этой группе ресурсов суммы "входного" налога принимаются к вычету в соответствии с правилами .
Как известно, в соответствии с указанной статьей право на применение налогового вычета возникает у налогоплательщика НДС при одновременном выполнении следующих условий:
- товары (работы, услуги, имущественные права) приобретены для использования в налогооблагаемых операциях;
- товары (работы, услуги), имущественные права приняты к учету;
- имеется счет-фактура, оформленный надлежащим образом и соответствующие первичные документы.
2. товары (работы, услуги), имущественные права, используемые в операциях, облагаемых ЕНВД. По этой группе ресурсов сумма "входного" налога учитывается налогоплательщиком НДС в их стоимости на основании пункта 2 статьи 170 НК РФ.
3. товары (работы, услуги), имущественные права, используемые в обоих видах деятельности.
Для указанной группировки ресурсов налогоплательщику НДС придется в бухгалтерском учете к балансовому счету 19 "Налог на добавленную стоимость по приобретенным ценностям" открыть соответствующие субсчета:
19-1 "Налог на добавленную стоимость по приобретенным ценностям по ресурсам, используемым в налогооблагаемой деятельности";
19-2 "Налог на добавленную стоимость по приобретенным ценностям по ресурсам, используемым в деятельности, облагаемой ЕНВД";
19-3 "Налог на добавленную стоимость по приобретенным ценностям по ресурсам, используемым в обоих видах деятельности".
Так как по группе общих ресурсов, налогоплательщик не может определить какая их часть, использована в тех и других видах операций, то распределение сумм налога он должен произвести пропорциональным методом.
Для чего он должен составить специальную пропорцию, позволяющую определить процентное соотношение облагаемых операций и операций, не облагаемых налогом, в общем объеме операций, так как пунктом 4 статьи 170 НК РФ определено, что указанная пропорция определяется исходя из стоимости отгруженных товаров (работ, услуг), имущественных прав, операции по реализации которых подлежат налогообложению (освобождены от налогообложения), в общей стоимости товаров (работ, услуг), имущественных прав, отгруженных за налоговый период.
Рассчитывать такую пропорцию нужно за квартал, так как сейчас исключительно все налогоплательщики НДС исчисляют и уплачивают налог поквартально. Кстати, на это указали налоговики в Письме ФНС Российской Федерации N ШС -6-3/450@ "О порядке ведения раздельного учета НДС". Такие же рекомендации дает и Минфин Российской Федерации в своем Письме N 03-07-11/237.
Единственным исключением является определение пропорции при принятии к учету ОС или НМА в первом или втором месяцах квартала. Как сказано в пункте 4 статьи 170 НК РФ по основным средствам и нематериальным активам, принимаемым к учету в первом или втором месяцах квартала, налогоплательщик имеет право определять указанную пропорцию исходя из стоимости отгруженных в соответствующем месяце товаров (выполненных работ, оказанных услуг), переданных имущественных прав, операции по реализации которых подлежат налогообложению (освобождены от налогообложения), в общей стоимости отгруженных (переданных) за месяц товаров (работ, услуг), имущественных прав.
Если это право используется то, это необходимо внести в свою налоговую политику.
Отметим, что Минфин Российской Федерации в своем Письме N 03-11-04/3/75 настаивает на том, что указанная пропорция должна рассчитываться налогоплательщиком без учета сумм НДС, мотивируя это тем, что в этом случае нарушается сопоставимость показателей.
Однако из самой главы 21 НК РФ это прямо не вытекает, в силу чего, в своей налоговой политике налогоплательщик может установить и иное. Особенно учитывая то, что составление пропорции с учетом НДС намного выгоднее, так как суммы налога, которые организация сможет возместить из бюджета, будут больше.
Вместе с тем, еще раз обращаем Ваше внимание на то, что судебные инстанции поддерживает точку зрения финансистов, о чем свидетельствует Постановление ВАС Российской Федерации N 7185/08 и Постановление ФАС Уральского округа по делу N Ф09-3021/11-С2.
На основании полученного процентного соотношения "вмененщик" определяет, какая сумма общего "входного" налога может быть принята им к вычету, а какая учитывается в стоимости общих ресурсов.
При отсутствии раздельного учета налогоплательщики, совмещающие ЕНВД с общим режимом налогообложения, не вправе принять к вычету суммы "входного" НДС, на это прямо указано в пункте 4 статьи 170 НК РФ. Указанная сумма налога не может быть включена и в расходы, учитываемые при исчислении налога на прибыль. В такой ситуации источником покрытия общих сумм "входного" налога будут выступать собственные средства хозяйствующего субъекта.
Исключение составляет единственный случай - так называемое правило "пяти процентов", закрепленное в пункте 4 статьи 170 НК РФ. Согласно указанной норме налогоплательщик имеет право не распределять "входной" НДС в тех налоговых периодах, в которых доля совокупных расходов на приобретение, производство и (или) реализацию товаров (работ, услуг), имущественных прав, операции по реализации которых не подлежат налогообложению, не превышает 5 процентов общей величины совокупных расходов на приобретение, производство и (или) реализацию товаров (работ, услуг), имущественных прав. В этом случае все суммы НДС, предъявленные таким налогоплательщикам продавцами товаров (работ, услуг), имущественных прав в указанном налоговом периоде, подлежат вычету в соответствии с порядком, установленным статьей 172 НК РФ.
Напоминаем, что правилом пяти процентов на вполне законных основаниях могут пользоваться не только организации производственной сферы, но и те, кто занят в непроизводственном бизнесе, например, в торговле. Подтверждает это и Минфин Российской Федерации в своем Письме N 03-07-11/03.
Справедливости ради отметим, что и до указанной даты Минфин Российской Федерации в своем Письме N 03-07-11/37 допускал возможность использования этого правила для продавцов товаров, совмещающих ОСНО и ЕНВД.
В силу того, что в НК РФ отсутствует понятие "совокупные расходы" рекомендуем в своей учетной политике прописать, что совокупные расходы на производство формируются только из прямых затрат. Это позволит не учитывать в составе совокупных расходов суммы общехозяйственных расходов! О том, что такой вариант возможен, говорит Постановление ФАС Поволжского округа по делу N А06-333/08.
Налог на имущество организаций
В части налога на имущество организаций, компании, совмещающей ОСНО и ЕНВД нужно прописать механизм распределения стоимости основных средств, которые одновременно используются в деятельности, облагаемой ОСНО и в деятельности, облагаемой ЕНВД.
Напомним, что на основании пункта 4 статьи 346.26 НК РФ плательщики ЕНВД освобождены от обязанности уплаты налога на имущество организаций в отношении имущества, используемого во "вмененной" деятельности.
Плательщики налога на прибыль признаются плательщиками налога на имущество и уплачивают его в порядке, определенном главой 30 НК РФ.
То имущество (в части основных средств), которое используется одновременно во вмененной деятельности, и в деятельности, находящейся на ОСНО, придется распределять.
Методики такого распределения в налоговом законодательстве нет, в силу чего налогоплательщик вправе сам установить алгоритм такого распределения и закрепить его использование в своей налоговой политике.
Причем, какой показатель будет использоваться налогоплательщиком для расчета, он также вправе решить сам, руководствуясь своими причинами - спецификой вида деятельности, видом используемого имущества, численностью персонала и так далее. При этом в качестве таких показателей может использоваться выручка от реализации, площадь объекта недвижимости, пробег транспортного средства и так далее, на что указывает Письмо Минфина Российской Федерации N 03-03-06/2/25.
Вместе с тем, практика показывает, что чаще всего, стоимость "общих" основных средств распределяется пропорционально выручке от деятельности, находящейся на ОСНО в общем объеме выручки от реализации товаров (работ, услуг). Не возражают против такого подхода и финансисты, на что указывает Письмо Минфина Российской Федерации N 03-11-04/3/147.
Обращаем Ваше внимание на то, что при распределении стоимости "общих" основных средств нужно использовать поквартальную выручку. Ведь налоговым периодом по ЕНВД является квартал, и как следует из норм главы 26.3 НК РФ в течение года "вмененщик" может не вести "вмененную" деятельность, утратить право на ее применение, вернуться к ее применению и так далее, вследствие чего показатели, определенные нарастающим итогам будут искажаться. Такие разъяснения на этот счет содержатся в Письме Минфина Российской Федерации N 03-05-05-01/43.
Взносы на обязательные виды социального страхования
Вначале статьи мы уже отметили, что организация раздельного учета в части начисления указанных страховых взносов необходима для целей уменьшения суммы ЕНВД.
В части исчисления страховых взносов на обязательные виды социального страхования организации, совмещающей ОСНО и ЕНВД, необходимо организовать раздельный учет персонала, который занят в деятельности, облагаемой налогами по общей схеме, во "вмененной" деятельности, а также тех, чей труд используется одновременно и там и там.
Для этих целей компания может своим приказом (иным распорядительным документом) "распределить" своих сотрудников по видам деятельности, нелишне, будет закрепить причастность каждого сотрудника к конкретному виду деятельности и в его должностной инструкции.
Сложности возникнут в отношении сотрудников, занятых одновременно в двух видов деятельности. В части ОСНО численность такого персонала можно распределять пропорционально выручке от реализации товаров (работ, услуг), полученной в рамках деятельности, облагаемой налогами по общей схеме в общем объеме выручки.
Кроме того, распределение "общих" сотрудников можно производить и исходя из процентного соотношения среднесписочного состава работников за налоговый период, по каждому виду деятельности, об этом говорит Письмо Минфина Российской Федерации N 04-05-12/21.
При этом обращаем Ваше внимание на то, что, по мнению Минфина Российской Федерации, изложенному в Письме N 03-11-09/88, "общие" сотрудники должны учитываться в количестве работников "вмененной" деятельности. Кроме того, запрет на распределение административно-управленческого персонала содержится и в Письме Минфина Российской Федерации N 03-11-05/216.
На основании вышеизложенного материала можно сделать вывод о том, что при совмещении таких налоговых режимов как ОСНО и ЕНВД к составлению налоговой политики следует подойти продуманно и крайне внимательно. Ведь грамотно составленная налоговая политика позволит Вам применять самостоятельно разработанные методики расчетов, позволяющих оптимизировать уровень налоговой нагрузки на организацию.

Любое совмещение систем налогообложения всегда порождает целый спектр проблем. В первую очередь они связаны с учетом расходов, которые невозможно отнести только к одному виду деятельности. Есть зарплата и взносы администрации, канцелярские и хозяйственные расходы, командировки, аренда офисов и многое другое.
Однако когда речь заходит об НДС при ЕНВД и ОСНО, проблем становится на порядок выше. Т.к. здесь уже важно не только разобраться с расходами, но и определить, какую же величину НДС можно принять к вычету. Об этом – данная статья.
1. Зачем нужен раздельный учет при ОСНО и ЕНВД
2. Раздельный учет доходов
3. Распределяем расходы на ЕНВД и ОСНО
4. Как определить долю доходов для пропорции
5. Еще два интересных вопроса и ваша учетная политика
6. Разделяем «входной» НДС при ЕНВД и ОСНО
7. Как определить долю общего «входного» НДС к вычету
8. Пример
9. Правило 5%
10. Применимо ли правило 5% для ЕНВД?
11. Совмещение ЕНВД и ОСНО в 1с 8.3
Итак, идем по порядку. Если у вас нет времени читать длинную статью, посмотрите короткое видео ниже, из которого вы узнаете все самое важное по теме статьи.
(если видео видно нечетко, внизу видео есть шестеренка, нажмите ее и выберите Качество 720р)
Более подробно, чем в видео, разберем тему дальше в статье.
1. Зачем нужен раздельный учет при ОСНО и ЕНВД
Итак, чтобы понять, откуда берется проблема при совмещении ОСНО и ЕНВД, давайте кратко вспомним основные особенности данных налоговых режимов:
- ОСНО – налоговой базой является разница между доходами и расходами. И чтобы рассчитать налог, нужно знать величину доходов и расходов, относящихся к этому режиму.
Кроме того, налогоплательщики на ОСНО платят и налог на добавленную стоимость, а «входной» НДС по товарам, работам, услугам, относящимся к данному режиму, принимают к вычету.
- ЕНВД – налоговая база не зависит от доходов и расходов, а определяется физическими показателями бизнеса (например, площадь магазина, число работников и т.д.). Величина расходов и доходов, относящихся к виду деятельности на ЕНВД, на сумму налога не влияет.
По видам деятельности, переведенным на ЕНВД, организации и ИП плательщиками НДС не являются (за некоторыми исключениями). Т.е. не начисляется НДС при реализации, но и «входной» НДС к вычету не принимается.

Таким образом, видно, что ситуация с доходами и расходами, а также НДС в двух данных системах налогообложения, диаметрально противоположная. Поэтому нужен их раздельный учет. Об этом говорит и НК, пп. 9, 10 ст. 274 НК, п. 4 ст. 170 НК.
Перед тем, как что-то разделить, необходимо подготовить для этого базу. Для этого в бухгалтерском учете создаются отдельные субсчета для выручки, прочих доходов (90-1 и 91-1 счета), счетов затрат (25, 26, 44)
Отдельно:
- — по доходам и расходам, относимым к ОСНО
- — по доходам и расходам, относимым на ЕНВД
- — по расходам, которые невозможно отнести к тому или иному режиму.
Например:
90-1-1 «Выручка от деятельности, облагаемой налогами в соответствии с ОСНО»;
90-2-1 «Выручка от деятельности, облагаемой ЕНВД»;
44-1 «Расходы на продажу в деятельности, облагаемой налогами в соответствии с ОСНО»;
44-2 «Расходы на продажу в деятельности, облагаемой ЕНВД»;
44-3 «Общие расходы на продажу».
2. Раздельный учет доходов
Начнем с доходов. Учет выручки, получаемой от продажи продукции, товаров, работ, услуг, обычно вопросов не вызывает. Т.к. мы всегда точно знаем, в рамках какого вида деятельности совершена продажа.
Допустим, у ООО «Подарок» два вида деятельности – оптовая торговля (ОСНО) и розничная (ЕНВД). Совершенно четко можно проследить, где продан каждый товар – оптом или в розницу. Соответственно при расчете налога на прибыль мы учитываем только ту выручку, которая относится к ОСНО (в примере – это опт). Выручка по ЕНВД нам тоже интересна, но только для целей бухгалтерского учета.

Однако кроме непосредственно выручки от продаж, у организации могут быть и другие доходы. Бывают доходы, которые полностью относятся к ЕНВД, например:
- — бонусы и скидки поставщика по товарам, приобретаемым только для деятельности в рамках ЕНВД (письма Минфина от 16.02.2010г. №03-11-06/3/22, от 28.01.2010г. №03-11-06/3/11);
- — излишки, выявленные при инвентаризации в розничном магазине;
- — штрафы и пени за просрочку платежей от покупателей в рамках ЕНВД, начисленные в судебном порядке (письмо Минфина России от 22.05.2007г. №03-11-04/3/168).
- Эти доходы в целях расчета налога на прибыль учитываться не будут.
3. Распределяем расходы на ЕНВД и ОСНО
Ситуация с расходами сложнее. Здесь у вас будут расходы, которые:
- — полностью относятся к деятельности на ОСНО и учитываются при расчете налога на прибыль;
- — полностью относятся к деятельности на ЕНВД и не учитываются при расчете налога на прибыль;
- — относятся к обоим видам деятельности
Например, в ООО «Подарок» работают: продавец в торговом зале (ЕНВД), менеджер по оптовым продажам (ОСНО), директор, бухгалтер и грузчик.
Последние три персонажа заняты в обоих видах деятельности. И если зарплату по продавцу и менеджеру можно напрямую отнести по видам деятельности, то зарплату по остальным нужно распределять. Аналогично и с другими общими расходами (п.9 ст.274, п.4,7 ст.346.26 НК). То же самое касается выплачиваемых пособий (письмо Минфина от 13.02.2008г. №03-11-02/20).
Обратите внимание: понятие расходов, относимых к обоим видам деятельности и общехозяйственных не тождественно. У вас могут быть какие-то общехозяйственные расходы, которые напрямую относятся к облагаемой или не облагаемой деятельности. Например, для ООО «Подарок» — расходы на юридические услуги, связанные с оформлением договора по оптовым сделкам.
Итак, как распределить расходы на ЕНВД и ОСНО? От этого зависит величина налога на прибыль. Об этом нам скажет НК.
Общие расходы нужно распределять пропорционально доходам, полученным от того или иного вида деятельности. Использование других методов распределения, даже при утверждении их в учетной политике, вызовет споры с налоговиками (за — постановление ФАС Московского округа от 7 декабря 2009 года № КА-А41/13288-09, против — постановление ФАС Северо-Западного округа от 22 мая 2012 года № А42-5489/2010).
4. Как определить долю доходов для пропорции
Но что это за доходы? На ОСНО выручка включает НДС, а на ЕНВД – нет. Чиновники настаивают на том, что при расчете пропорции нужно использовать выручку без НДС. Это логично, и с ними стоит согласиться. Хотя бы потому, что в п.1 ст.248 НК есть прямая норма о том, что при определении доходов из них исключаются суммы предъявленного покупателям НДС.
Итак, формулы для распределения выглядят так:
ОР(ОСНО) = ОР * Д(ОСНО)
Д(ОСНО) = Доходы(ОСНО) / Доходы(общие)
ОР(ОСНО) – общие распределяемые расходы, отнесенные на ОСНО
ОР – общие расходы, которые нужно распределить
Д(ОСНО) – доля расходов, относящихся к деятельности на общей системе
Доходы(ОСНО) – доходы от «общережимной» деятельности
Доходы(общие) – общая сумма доходов.
Для ЕНВД формула будет аналогичная. А можно просто вычесть из общих расходов те, которые распределены на ОСНО.
5. Еще два интересных вопроса и ваша учетная политика
Отсюда возникают два интересных вопроса, на которые нам тоже необходимо получить ответ.
Вопрос 1: За какой период производить распределение и брать доходы и расходы? Ответ очень простой – распределение делается ежемесячно, за каждый месяц отдельно, без учета соотношений, сложившихся в предыдущих месяцах (письма ФНС России от 23 января 2007 г. № САЭ-6-02/31 и Минфина России от 24 января 2007 г. № 03-04-06-02/7, от 23 мая 2012 г. № 03-11-06/3/35, от 16 апреля 2009 г. № 03-11-06/3/97, от 13 февраля 2008 г. № 03-11-02/20).
Вопрос 2: Какие доходы учитывать в расчете пропорции – только от реализации или внереализационные тоже учитывать? Здесь разъяснения чиновников, к сожалению, неоднозначные.
В письмах от 18 февраля 2008 г. № 03-11-04/3/75 и от 14 марта 2006 г. № 03-03-04/1/224 говорится, что в расчет пропорции нужно включать не только выручку от реализации, но и внереализационные доходы (без НДС и акцизов). Однако из писем от 17 марта 2008 г. № 03-11-04/3/121, от 24 января 2007 г. № 03-04-06-02/7, от 14 декабря 2006 г. № 03-11-02/279 следует вывод, что для расчета пропорции можно использовать только выручку от реализации.
Если строго следовать НК, то там говорится: «пропорционально доле доходов организации от деятельности, относящейся к игорному бизнесу, в общем доходе организации по всем видам деятельности» (для ЕНВД правила аналогичные). А к доходам относятся – доходы от реализации и внереализационные.
Внереализационные доходы, которые невозможно отнести к той или иной деятельности, в знаменатель формулы не включайте.
В любом случае определяющую роль будет играть ваша учетная политика, в которой вы пропишете:
- — какие расходы у вас относятся к облагаемой, необлагаемой деятельности, и какие будут распределяться
- — какие доходы вы включаете в пропорцию – только выручку или выручку и внереализационные;
- — за какой период производится распределение.
6. Разделяем «входной» НДС при ЕНВД и ОСНО
Раздельный учет касается и «входного» НДС. Для этих целей открываются дополнительные субсчета, на которых учитываются суммы НДС отдельно по общему режиму и отдельно по режиму ЕНВД.
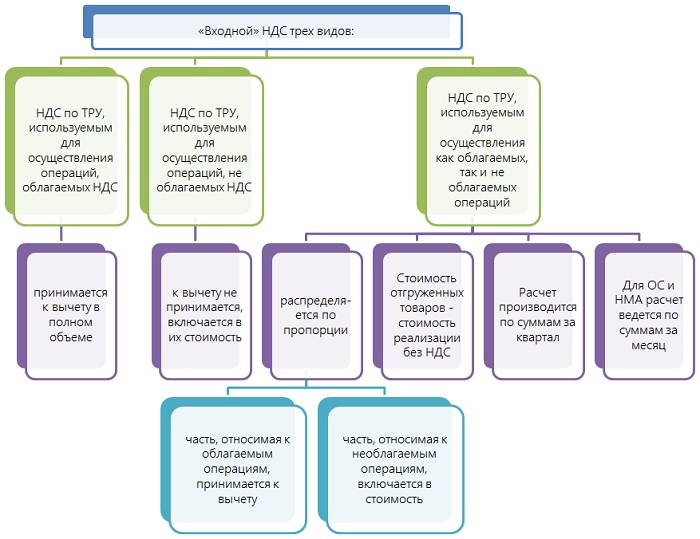
В организации фактически будет «входной» НДС трех видов:
- НДС по товарам, работам, услугам, используемым для осуществления операций, облагаемых НДС – принимается к вычету в полном объеме
- НДС по товарам, работам, услугам, используемым для осуществления операций, облагаемых НДС – к вычету не принимается, а в полном объеме включается в их стоимость.
- НДС по товарам, работам, услугам, используемым для осуществления как облагаемых, так и не облагаемых операций – распределяется по пропорции. Часть, относимая к облагаемым операциям, принимается к вычету, часть, относимая к необлагаемым операциям, включается в стоимость.
Для обеспечения раздельного учета по НДС к счету 19 открываются субсчета:
– «НДС к вычету»;
– «НДС к распределению»
Теперь нам осталось разобраться с расчетом пропорции. П. 4.1 ст. 170 НК подсказывает, что пропорция определяется исходя из стоимости отгруженных товаров (выполненных работ, оказанных услуг), операции по реализации которых подлежат налогообложению (освобождены от него), в общей стоимости отгрузки.
Если говорить простыми словами – это доля стоимости ТРУ (облагаемых или нет) в общей стоимости отгрузки.
Но тут возникает другой вопрос – что понимать под «стоимостью отгруженных товаров». Это выручка (с НДС или без?) или себестоимость отгрузки? Одни и те же товары, например, при рознице и опте могут продаваться по разным ценам, хотя цена закупки будет одинакова. Никакой конкретики НК не дает.
Но одно совершенно точно – внереализационные доходы в таком расчете уже не участвуют (от 8 июля 2015 г. № 03-07-11/39228, от 19 июля 2012 г. № 03-07-08/188, от 27 октября 2011 г. № 03-07-08/298, от 17 марта 2010 г. № 03-07-11/64, от 3 августа 2010 г. № 03-07-11/339, от 11 ноября 2009 г. № 03-07-11/295).
7. Как определить долю общего «входного» НДС к вычету
Чиновники требуют определять стоимость отгруженных товаров как стоимость их реализации без НДС (Письмо Минфина от 26.06.2009г. № 03-07-14/61). И Высший арбитражный суд с ними согласился еще в 2008 году (Постановление Президиума ВАС РФ от 18.11.2008 № 7185/08). Т.е. берутся сопоставимые показатели, без НДС.
Итак, формулы для распределения общего «входного» НДС при ЕНВД и ОСНО выглядят так (они похожи на формулу для распределения общих расходов):
НДС(ОСНО) = НДС * Д(ОСНО)
Д(ОСНО) = Выручка(ОСНО) / Выручка(общая)
НДС(ОСНО) – часть «входного» НДС по общим расходам, которую можно принять к вычету
НДС – весь «входной» НДС по общим расходам
Д(ОСНО) – доля общего «входного» НДС, который можно принять к вычету
Выручка(ОСНО) – стоимость отгруженных за квартал товаров, работ, услуг, облагаемых НДС
Выручка(общая) – общая стоимость отгруженных за квартал товаров, работ, услуг
Расчет производится по суммам за квартал. Для ОС и НМА, принимаемым к учету в первом или во втором месяце квартала, расчет ведется по суммам за месяц.
Методику распределения общего «входного» НДС закрепите в учетной политике.
8. Пример
Посмотрим, как распределить общий «входной» НДС на примере. Предполагаем, что внереализационных доходов, относящихся напрямую к видам деятельности, нет, и пропорция распределения общих расходов и НДС по ним совпадает.
ООО «Подарок» совмещает ЕНВД (розничная торговля) и ОСНО (оптовая торговля). Данные о выручке за один из кварталов приведены в таблице. Рассчитаем долю доходов, которые относятся к деятельности на ОСНО и ЕНВД.
Итоговая сумма «входного» НДС по общим расходам (предполагаем для простоты, что это не ОС и НМА, для которых установлены свои правила) за квартал 108 000 руб.
Определим сумму «входного» НДС, которую можно принять к вычету:
НДС к вычету = 108 000 руб. * 60% = 64 800 руб.
НДС, учитываемый в стоимости ТРУ = 108 000 * 40% = 43 200 руб.
Сумма общих расходов, которые нельзя отнести к конкретному виду деятельности, составила по месяцам без учета НДС:
9. Правило 5%
Есть и исключение, когда НК разрешает не вести раздельный учет НДС. Если в налоговом периоде доля затрат, понесенных при вмененной деятельности, не превышает 5% от общей суммы расходов на приобретение, производство и (или) реализацию товаров (работ, услуг), имущественных прав, то весь «входной» НДС может быть принят к вычету, независимо от того, в какой деятельности использованы материалы, работы, услуги (абз. 9 п. 4 ст. 170 НК).
Обратите внимание! Для определения права не вести раздельный учет выручка не важна. Вы смотрите только суммы произведенных расходов (письма Минфина России от 18.10.2007г. №03-07-15/159, ФНС от 24.10.2007г. №ШТ-6-03/820@).
В силу того, что в НК отсутствует понятие «совокупные расходы» можно в своей учетной политике прописать, что совокупные расходы на производство формируются только из прямых затрат. Это позволит не учитывать в составе совокупных расходов суммы общехозяйственных расходов. О том, что такой вариант возможен, говорит Постановление ФАС Поволжского округа от 23.07.2008 г. по делу №А06-333/08.
Например, доля выручки по ЕНВД составляет 2% от общей выручки, а расходы, относимые на ЕНВД, составили 6% от общей величины расходов. Раздельный учет по НДС в такой ситуации нужно вести.
Помните, даже если доля расходов по необлагаемой деятельности будет менее 5%, делать расчет все равно надо. Иначе налоговые инспекторы могут сказать, что у организации нет раздельного по НДС.
10. Применимо ли правило 5% для ЕНВД?
Также само правило 5% для НДС при ЕНВД и ОСНО – спорно для применения. Дело в том, что контролирующие органы утверждают, то правило действует исключительно для облагаемых и не облагаемых операций на общей системе, и в случае с ЕНВД не применимо.
- Версия 1 — правило 5% не действует: письма Минфина России от 8 июля 2005 года № 03-04-11/143, ФНС России от 31 мая 2005 года № 03-1-03/897/8@, от 19 октября 2005 года № ММ-6-03/886@, постановление ФАС Центрального округа от 29 мая 2006 года № А23-247/06А-14-38.
- Версия 2 – правило 5% действует: постановления ФАС Поволжского округа от 19 апреля 2011 года № А55-19268/2010, ФАС Северо-Кавказского округа от 4 мая 2008 года № Ф08-2250/2008 (оставлено в силе определением ВАС РФ от 15 августа 2008 года № 10210/08).
На данный момент эксперты придерживаются второй точки зрения.
Ведение раздельного учета НДС при ЕНВД и ОСНО крайне важно. Если он отсутствует, то организация не имеет права принимать к вычету суммы «входного» НДС и относить их на расходы при налогообложении прибыли (абз. 8 п. 4 ст. 170 НК РФ). Но здесь конечно имеется в виду именно НДС по расходам, общим для видов деятельности. Входной НДС по товарам (работам, услугам), которые полностью предназначены для облагаемых операций, принять к вычету все равно можно.
11. Совмещение ЕНВД и ОСНО в 1с 8.3
Для тех, кто ведет учет в программе 1С: Бухгалтерия – смотрите, как ведется раздельный учет НДС по общим расходам при совмещении ЕНВД и ОСНО в 1С в видео-формате.
Какие проблемные вопросы у вас вызывает совмещение ОСНО и ЕНВД, ведение раздельного учета? Задавайте их в комментариях!
Мы также рассмотрим:
— ситуации, когда приобретаются товары, которые могут в дальнейшем использоваться как в облагаемой, так и в необлагаемой деятельности, восстановление НДС;
— приобретение основных средств и вычет НДС при ведении раздельного учета;
— учет страховых взносов при совмещении ОСНО и ЕНВД;
— все бухгалтерские проводки по теме;
— и множество спорных и сложных ситуаций.
А также решим сквозную задачу для оптово-розничной фирмы. Вы получите примеры формулировок для учетной политики и пример справки-расчета.
Раздельный учет расходов и НДС при ЕНВД и ОСНО
ОСНО и ЕНВД — раздельный учет для этих налоговых режимов должен осуществляться обязательно, если они применяются одновременно. В материале описаны тонкости процесса разделения доходов и расходов в таких обстоятельствах, а также нюансы, которые следует учитывать при исчислении налогов и страховых взносов.
Как распределить страховые взносы при определении налога на прибыль и ЕНВД
Налог на прибыль - как правильно разделить доходы и расходы для его расчета
В деловой практике встречаются обстоятельства, при которых налогоплательщик использует два режима налогообложения - одновременно общий и ЕНВД. Чтобы не нарушать налоговое законодательство, организация или ИП должны так организовать учет, чтобы для каждой категории налогообложения и для каждой деятельности отдельно велась запись расходов и доходов (пп. 9, 10 ст. 274 НК РФ). В бухучете для таких ситуаций предусмотрено добавление нескольких субсчетов, что сильно облегчает задачу бухгалтера по разведению учета.
Отметим, что разделить доходы по режимам не представляет больших трудностей, поскольку выручка от деятельности на ЕНВД, в силу присущих ей особенностей, сильно отличается от поступлений в рамках ОСНО.
Тем не менее некоторые нюансы все-таки имеют место. В частности, помимо основной выручки следует отнести к доходам от вмененки некоторые поступления, которые не учитываются при исчислении налога на прибыль:
- скидки или бонусные выплаты, получаемые по соглашениям, оформленным в рамках режима ЕНВД (письмо Минфина РФ от 16.02.2010 № 03-11-06/3/22).
- излишки имущества, обнаруженные при инвентаризации;
- суммы, приходящие на счет налогоплательщика в виде пеней и штрафов за просроченную оплату, если такие суммы начисляются судом (письмо Минфина РФ от 22.05.2007 № 03-11-04/3/168).
Распределение расходов по видам деятельности - общие принципы
Расходы разделять намного сложнее, чем доходы. Здесь нужно квалифицированно и корректно их рассортировывать, причем делать это надо своевременно, поскольку отчетные периоды у режимов разные.
ООО «Сигма» является оптовым продавцом и использует на этом направлении ОСНО. Для данной деятельности компания арендует склад. Кроме того, у нее есть небольшой магазин рядом со складом, где товары продаются в розницу. На этом направлении применяется ЕНВД.
В штате ООО числятся пять человек: продавец в магазине, менеджер на складе, а директор, бухгалтер и грузчик заняты и там, и там. Расходы по зарплате, отпускным и больничным не вызывают затруднений только по продавцу (поскольку они относятся на ЕНВД) и по менеджеру склада (на ОСНО).
По остальным членам коллектива расходы надо разделять. Минфин РФ в письме от 04.10.2006 № 03-11-04/3/431 разрешает самим налогоплательщикам выбирать метод распределения. Главное - утвердить свой выбор в учетной политике предприятия.
Поясним, что выбирать можно из двух способов разнесения:
- Пропорционально поступившим доходам. Этот принцип установлен в НК РФ (абз. 3, 4 п. 9 ст. 274). Правомерность его применения поддерживается некоторыми арбитражными судами, которые считают, что иные методы распределения неправомерны (постановление ФАС Северо-Западного округа от 22.05.2012 № А42-5489/2010).
- Пропорционально размерам площадей, на которых ведется деятельность, соответствующая ЕНВД или ОСНО. Постановление ФАС Московского округа от 07.12.2009 № КА-А41/13288-09 показывает, что при определенных условиях такой принцип имеет законную основу.
Как вести раздельный учет при исчислении НДС
ОСНО предусматривает обязательную уплату НДС, общая сумма которого может быть снижена на величину входящего налога (который выставлен продавцами).
Налогоплательщики ЕНВД не платят НДС, если только не занимаются импортом. Соответственно они не могут его принимать к вычету, даже если он выставлен партнерами по бизнесу.
Разница в требованиях определяет, что входной НДС для указанных выше ОСНО и ЕНВД должен быть распределен. Если этого не сделать, организации и ИП не смогут принять его к вычету и, соответственно им не удастся учесть данные суммы в расходах. На этот счет есть нормы, содержащиеся в абз. 7, 8 п. 4 ст. 170 НК РФ. Чтобы правильно организовать учет в данной сфере, следует открыть дополнительно несколько субсчетов отдельно для общего режима и отдельно для вмененки.
Следует отметить, что в налоговом законодательстве предусмотрены обстоятельства (абз. 9 п. 4 ст. 170 НК РФ), когда допускается не разделять учет НДС. Такая возможность возникает в тех временных промежутках, в которых расходы по деятельности на ЕНВД в суммарном выражении составляют не выше 5% от общего размера расходов. В приведенных обстоятельствах законодательство разрешает принять к вычету весь входящий НДС, даже если соответствующие суммы поступили в рамках осуществления деятельности на ЕНВД.
Особое внимание надо обращать на то, что выручка при разделении учета НДС не имеет никакого значения. Основной критерий для принятия решения по разделению учета - сумма производимых затрат. Подтверждение данному тезису содержится в письме Минфина РФ от 18.10.2007 № 03-07-15/159. Это означает, что даже при поступлениях от вмененной деятельности в размере 1% от общей выручки раздельный учет придется осуществлять, если доля затрат на вмененке составит более 5%.
Однако на практике налогоплательщики, осуществляющие деятельность на ЕНВД, могут столкнуться с тем, что им даже при соблюдении вышеприведенных условий не разрешат полностью принять к вычету НДС. Дело в том, что данная категория налогоплательщиков не поименована в налоговом законодательстве. В результате контрольные органы и арбитражные суды полагают, что применение вмененщиками нормы абз. 9 п. 4 ст. 170 НК РФ неправомерно. Свидетельство тому документы: письмо Минфина РФ от 08.07.2005 № 03-04-11/143, а также постановление ФАС Центрального округа от 29.05.2006 № А23-247/06А-14-38.
Противоположное мнение, при котором вердикты выносятся в пользу налогоплательщиков, использующих ЕНВД, тоже есть: в постановлении ФАС Поволжского округа от 19.04.2011 № А55-19268/2010, например, и некоторых других.
Как распределить страховые взносы при определении налога на прибыль и ЕНВД?
Если работодатель выплачивает зарплату наемным работникам, следует правильно исчислить и своевременно перечислить по фондам страховые взносы. При осуществлении таких действий соответствующие суммы взносов снижают размер базы по налогу на прибыль, которую уплачивают лишь те организации и ИП, которые применяют ОСНО.
Но и вмененный налог разрешено уменьшать на величину страховых взносов в фонды, если таковые относятся к вмененной деятельности или выплачиваются в рамках фиксированных платежей (это касается лишь ИП, не начисляющих вознаграждения физлицам). Подтверждение данному тезису содержится в п. 2 ст. 346.32 НК РФ.
То есть, совмещая ОСНО и ЕНВД, надо тоже разносить страховые взносы по соответствующим категориям деятельности, отражая это действие в бухучете. В противном случае можно неправильно исчислить налоги. Критерий для распределения потоков взносов может быть только один - по вознаграждениям наемных работников, занятых той или иной деятельностью. А вот как распределить вознаграждения по видам деятельности?
Чтобы правильно организовать раздельный учет, рекомендуется завести несколько субсчетов дополнительно к 70-му и 69-му счетам. Здесь и надо будет отражать суммы начисленной зарплаты, а также взносы по фондам раздельно по налоговым режимам.
Проще всего определить характер деятельности сразу в трудовом соглашении. Если же сотрудник совмещает оба направления, работая на двух должностях или имея одно трудовое место, нужное для двух режимов (бухгалтер, например), рекомендуем ориентироваться на правила, действовавшие до принятия закона № 212-ФЗ. Те правила не были утверждены законодательно, но косвенно вытекали из действовавших тогда норм. Существовало два способа разделения взносов:
- пропорционально суммам выручки, поступившей в рамках режимов;
- пропорционально числу работников, занимающихся той или иной деятельностью.
Первый способ применялся в соответствии с нормами, описанными во втором разделе этой статьи, посвященном разнесению расходов, и обосновывался в письме Минфина РФ от 29.08.2008 № 03-04-06-02/101, второй - допускался Минфином РФ 14.12.2007 в письме № 03-11-04/3/494.